Труд

Автор:
Стефан Кючуков
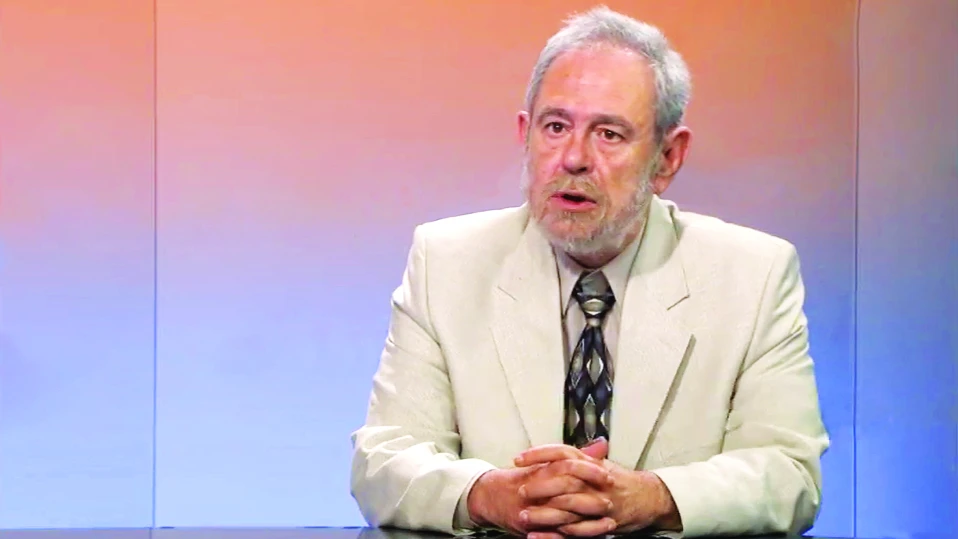
Хората вече могат да изберат в какъв подфонд да бъдат включените парите им за втора пенсия. От 1 януари 2027 г. стартира системата на мултифондовете. С въпроси пенсионните фондове успяват ли да осигурят доходност по-висока от инфлацията, получаването на две пенсии - държавна и от частен фонд, по-добър вариант ли е за осигурените, какво ще променят мултифондовете, има ли полза за хората от съществуването на частните пенсионни фондове се обърнахме към икономиста Любомир Христов.
- Г-н Христов, при създаването на частните пенсионни фондове беше обявено, че целта е те да допълват държавната пенсия. Успяват ли фондовете да увеличат получаваните суми от пенсионерите?
- Това е заблуда. Целта на пенсионните фондове никога не е била да допълват държавната пенсия, а те и не могат. Плащанията, защото не всяко плащане от пенсионен фонд е пенсия, от пенсионни фондове намаляват пенсиите на ималите неблагоразумието да внасят пари в тях. Осигуряването в пенсионни фондове не е и никога не е било допълнително. То е заченато като частична приватизация за държавното осигуряване. Вноската в пенсионен фонд се изважда от задължителната осигурителна вноска в държавното обществено осигуряване и е така от 2002 г. насам. Съответно държавната пенсия се намалява. Пенсията от универсалните пенсионни фондове трябва да замести това намаление, но пенсионните фондове и това не могат. Защо очаквате фондовете да увеличат получавания от пенсионерите доход без допълнителни вноски?
- Размерът на държавните пенсии адекватен ли е на икономическата ситуация в страната?
- Адекватността на държавните пенсии, изплатени през 2025 г. у нас, е 46% в сравниние с 60% средно за страните-членки на Европейския съюз. Това означава, че държавната пенсия е замествала под половината от предпенсионните доходи от активна трудова дейност. 46% адекватност е по-ниска и от тази през 1989 г., когато адекватността на пенсия от 55% е била записана в Закона за пенсиите от 1957 г. Излиза, че пенсионерите в Народна Република България са били много по-средноеврейци от гражданите на Република България днес.
- Доходността от управление на парите в частните универсални пенсионни фондове (УПФ) успява ли да компенсира инфлацията или спестяванията на хората губят покупателна способност?
- Пенсионерите се интересуват от потребление на стоки и услуги. Затова е уместен въпросът ви за покупателната способност на пенсионните спестявания. Питате за реалната, а не за номиналната доходност, получавана от осигурените в пенсионни фондове. Тя не е известна нито на регулатора, нито на самите осигурени. Може би КФН се срамува да я публикува. Защото е отрицателна. За целия период на съществуване на универсалните пенсионни фондове, от 2002 г. до края на 2025 г. средногодишната реална доходност, получена по партидите на всички осигурени, е в размер на минус 1.8%. Тоест, покупателната способност на вноските в УПФ се топи с всяка изминала година. Няма как при това положение да очаквате допълнителни пенсии от УПФ. Последните три години, от 2022 г. до 2025 г., бяха изключително благоприятни за инвеститорите на финансовите пазари. За тези три години осигурените в УПФ получат положителна реална доходност от 2.3% годишно. Тази положителна доходност просто намалява загубите от предходни периоди. Така за последните седем години завършващи на 31 декември 2025 г., реалната доходност е минус 4.4% годишно, а за последните десет години - минус 2.4%. Отрицателната реална доходност по партиди в УПФ превръща „осигурените“ в ощетени.
- Защо доходността на пенсионните фондове не покрива инфлацията?
- Основната причина се неоправдано високите такси, записани в Кодекса за социално осигуряване и събирани от пенсионните дружества. По принцип финансовите пазари не се съобразяват с инфлацията в отделни страни и отрицателна реална доходност за определени по-дълги или по-кратки периоди е нормална. Специфичната причина у нас за задълбочаване на отрицателната доходност, дори когато пазарите носят положителна такава, е в непрофесионалното и неуспешното управление на портфейлите и неоправдано високите такси. Пенсионните дружества претендират, че управляват средствата на осигурените активно с цел да донесат доходност, по-висока от пазарната. Тази претенция е без основание, фалшива. По същество парите на осигурените в УПФ се управляват пасивно като следват плътно представянето на пределно прост портфейл-еталон, състоящ се от 35% акции на големи европейски компании и 65% 10-годишни европейски държавни облигации. Всеки индивидуален инвеститор може да получи тази пазарна доходност срещу 0.07% инвестиционна такса, а на пенсионните дружества плаща комбинирана такса в размер на 1.3% годишно или 18 пъти повече! Говори се за 140% търговски надценки на храни. Какво ще кажете за 1800% надценка на инвестиционни такси, платени на пенсионните дружества?
- Частните пенсионни фондове съществуват от малко повече от 20 години. След още близо 20 годни ще дойде момент, когато хората през цялата си трудова кариера са били осигурявани за втора пенсия. Тогава хората ще имат ли полза от получаването на втора пенсия?
- Две пенсии са и ще останат по-малко от една и при непрекъснато осигуряване в течение на 40 години. И днес и след 16 години, когато ще се пенсионират първите мъже, имали възможност да се осигуряват през цялата си кариера в УПФ, пенсията от УПФ ще е по-малка от намалението на държавната пенсия. Държавната пенсия се намалява именно защото „допълнителното задължително осигуряване“ не е допълнително, а се финансира за сметка на задължителната осигурителна вноска. Хората и днес, и следващата, и последващата година, и до осигуряване в течение на 40 години, ще загубят от вноските си в УПФ. Изключение са само тези, които винаги са се осигурявали върху минимален осигурителен доход. Тяхната държавна пенсия няма да се намалява, а напротив - ще се увеличи до размера на минималната пенсия за съответната година. Но те няма да се класират за пенсия от УПФ, а ще получат парите си разсрочено. Хората не само нямат нужда, не само нямат полза от УПФ, но участието им в УПФ намалява пенсионните им доходи и ги излага на рискове, от които държавната пенсия ги пази.
- От 2027 г. стартират мултифондовете и парите на осигурените ще може да бъдат инвестирани по-рисково. Това ще доведе ли до съществена промяна на доходността на частните пенсионни фондове?
- Бъдещата реална доходност, която осигурените ще получат, зависи от следните четири фактора: пазарната доходност по класове активи и структурата на портфейла (класовете активи, включени в него); уменията на портфолио мениджърите; отчисляваните такси и инфлацията. От 1 януари 2027 г. всяко дружество ще предлага по три подфонда - динамичен, балансиран и консервативен. Те се различават по горната граница на рисковите активи, в които могат да инвестират: динамичният - до 90% в рискови активи, балансираният - до 55%, а консервативният - до 25%. Ако човек не е направил активен избор, то той ще бъде насочен към динамичен портфейл, ако е под 50-годишна възраст, и балансиран, ако е между 50 и 63 годишна възраст. Всички, на които остават три или по-малко години до пенсионна възраст, задължително се насочват към консерватирен портфейл. Професионален стандарт е, когато се пуска нов инвестиционен продукт на пазара, той да бъде придружен от ретроспективна симулация, т. е. да бъде тестван с отчетни данни. Пенсионните дружества не представят такива ретроспективни анализи, затова си направих труда да отговоря на въпроса, а „какво би станало, ако мултифондовете бяха въведени през 2004 г.“ Резултатът е, че ако бяха въведени през 2004 г. мултифондовете, днес осигурените щяха да имат по-малко пари по партидите си, отколкото имат фактически. Това се обяснява с факта, че в течение на дълги периоди от време доходността по акциите е по-ниска от доходността по облигациите. Такъв, например, е 20-годишният период от 1997 г. до 2016 г.
Пенсионните дружества аргументират въвеждането на мултифондовете с възможността за по-висока доходност, по-високи натрупвания на средства и от там - по-високи пенсии от УПФ. Те не уточняват, че става дума за статистически очаквана доходност, която може да е много по-различна от фактически реализираната. Не е необходимо, човек да е навътре във финансовата материя, за да си зададе въпроса „ако по-рисковото инвестиране води винаги и всякога до по-висока доходност, защото се ощетяват осигурените в по-напреднала възраст с по-консервативни портфейли?“ Дори и да допуснем, че пазарната доходност в условията на мултифондове се окаже по-висока в бъдеще, тя не може да достигне стойностите, необходими за изравняване на две пенсии на една за тези, които ще се пенсионират през 2042 г. с пълен и непрекъснат осигурителен стаж в УПФ. За това е необходимо доходността, която ще получат по партидите си, да е два пъти по-висока от темпа на растеж на средния осигурителен доход. Това може да постигне само добрата фея. Вярващите във феи могат да се надяват на по-високи пенсии от УПФ. Що се отнася до уменията на портфолио-мениджърите на пенсионните дружества, видяхме, че им стигат само да репликират пазарната доходност. Но осигурените напразно ще се надяват на пазарната доходност, тъй като за привилегията да я получат, плащат неоправдано високи такси. На практика портфолио мениджърите секвестират голяма част от номиналната доходност от управление на средствата на хората.
- С промени в Кодекса за социално осигуряване бяха променени и таксите, които фондовете ще събират за управление на парите за втора пенсия. Как това ще се отрази на осигурените?
- Пропагандира се намаляването на таксите. Две от таксите - първоначална за всяка вноска и годишната инвестиционна такса върху натрупаните активи се намаляват бавно и постепенно до 2036 г. Добре. Но се въвежда трети тип такса - върху дохода, генериран от управление на спестяванията. Тази такса пък расте. Така УПФ са вероятно единственият продукт, който българите са задължени да купуват без да знаят нито качеството му (реалната доходност), нито цената му. Три вида такси, всяка в процент от различна основа имат за резултат единствено да объркат клиента. Таксите, отчислявани от пенсионните дружества до и през 2036 г., остават прекомерно високи и подяждат пазарната доходност. Читателите трябва да знаят, че всяка такса над 0.17% годишно е прекомерна и необоснована. Цитираните 0.17% са таксата, която плащат осигурените в Швеция за държавно управлявания пенсионен фонд. Този фонд е и с най-висока доходност за осигурените в Европа.
- Има ли промени в Кодекса за социално осигуряване, които бяха направени с въвеждането на мултифондовете, които ще доведат до получаване на по-малки пенсии?
- Да. Съвсем независимо от ниската и недостатъчна доходност, пенсиите от УПФ се намаляват в абсолютен размер от 1 януари 2027 г. при една и съща сума, натрупана по партида. Това става с две промени: елиминиране на техническия лихвен процент и приемане на таблици за смъртност с предстояща продължителност на живота на пенсионерите, по-дълга от стандарта за населението на страната. Елиминирането на техническия лихвен процент означава, че първата Ви пенсия от УПФ се получава като разделите парите, с които разполагате на партида в деня преди пенсиониране, на броя на месеците, които се очаква да живее 65-годишно лице. Същият резултат бихте получили, ако вземете парите си, сложите ги под дюшека и всеки месец вадите по една и съща сума пари. В действителност, обаче, пенсионното дружество ги инвестира на пазара при определена доходност. Какво се случва с тази доходност? С половината от нея се актуализират пенсиите през втората и следващите години. Процентът на тази актуализация ще е по-нисък от инфлацията и така пенсията Ви от УПФ ще губи покупателна способност. Втората половина се секвестира от дружеството за такси и резерви. Не стига, че втората пенсия намалява доходите Ви на старост, ами след това - за разлика от държавната - губи от покупателната си способност. Колкото по-дълго я получавате, толкова повече обеднявате. В допълнение на това, разтеглянето на периода на изплащане на пенсия от УПФ естествено намалява първоначалния ù размер при една и съща сума по партида преди пенсиониране.
- Имат ли полза осигурените хора от съществуването на частните пенсионни фондове?
- Отговорът на въпроса е категорично „не“ и той е обоснован в отговорите по-горе. Хората не знаят нито какво купуват, нито колко плащат за пенсионен фонд. Спестяванията в УПФ се топят по покупателна способност заради отрицателна реална доходност. Да спестяваш за пенсия в УПФ е като да се опитваш да носиш вода в сито. Осигуряването в УПФ намалява пенсионните им доходи, защото пенсиите от УПФ нито сега, нито след въвеждане на мултифондовете, няма да ги компенсират за намалението на държавната им пенсия. Пенсиите от УПФ се намаляват допълнително след 2027 г. при една и съща сума пари по партида. Пенсия от УПФ, веднъж отпусната губи покупателна способност с всяка измината година защото се актуализира с процент, по-нисък от инфлацията. Единствено рентиерите от пенсионните дружества имат полза от частните пенсионни фондове, защото извличат доход, паразитирайки върху вноските на хората. Платили сте 150 млн. евро такси през 2025 г., за да ви бъдат намалени пенсиите. Таксите на пенсионните дружества през 2025 г. са „изяли“ 10% от направите вноски.
- Имат ли основание изявленията на някои икономисти, че разходите за пенсии в България са твърде високи? Разходите за пенсии спрямо брутния вътрешен продукт на страната ни по-големи ли са от средното ниво за страните от ЕС?
- Никакво. Достатъчно е да се погледне статистиката на Евростат. През 2024 г. страните от еврозоната харчат средно 13% от БВП за пенсии, а България - 9.6%. Нещо повече, въпреки застаряване на населението и повишаване на коефициента на зависимост, дори през 2070 г. НОИ предвижда разходите за пенсии у нас да останат далеч под отчетените през 2024 г. 13% от БВП за еврозоната. Като цяло пенсионната ни система е обект на съзнателни или не манипулации и заблуди, съвсем не безобидни.
Любомир Христов има над 30 години опит като ръководител, изследовател и преподавател в публичния и в частния сектор. Има опит в икономическата политика на национално и международно ниво. Завършил е УНСС, има следдипломна квалификация в Американски Колеж, Пенсилвания, САЩ, в Университет Еразмус, Нидерландия, в Институт на МВФ, Вашингтон и в Киевския държавен университет. Бил е председател на УС на Института на дипломираните финансови консултанти, изпълнителен директор на Централен депозитар, съветник на изпълнителния директор на Световната банка, главен икономист и член на Управителния съвет на БНБ.