Труд

Автор:
Георги Вулджев
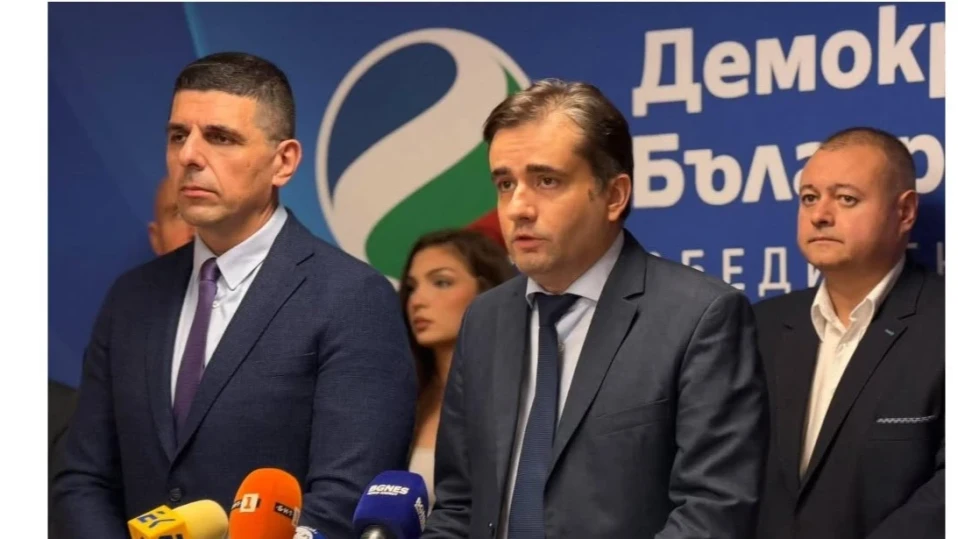
Идеята на „Демократична България“ държавата да инвестира Ђ1000 за всяко дете (новородено - б. р.) е много добра като посока. Всъщност идеята е много сходна до нещо, което и от ЕКИП предложихме още през 2018 като част от цялостна пенсионна реформа. Обаче трябва да отбележа, че предложението на ДБ има някои сериозни трески за дялане.
Най-големият проблем е, че сметките са нереалистични. Не е реалистично да очакваш Ђ1000 да станат Ђ300 000 за 60 години. Възможно ли е математически? Възможно е. Възможно ли е на база историческите данни? Ако гледаме американския капиталов пазар конкретно, да възможно е. Но между възможното и вероятното често има доста голяма пропаст. Възможните неща (по дефиниция) клонят към безкрайност. Вероятните са друга бира.
На първо място бих коригирал прогнозата за една такава сметка. Занимавам се с икономика и финанси от над десетилетие вече, водя и курсове именно по тази тема - инвестиционна грамотност. Без да навлизам в технически и исторически детайли ще кажа, че да очакваш 10% средногодишна доходност за 60 годишен период просто е нереалистично.
Особено при положение, че Божидар Божанов говореше за инвестиции, които „не са рискови“. Двуцифрена средногодишна доходност за толкова дълъг период без рискови инвестиции вече си клони към невъзможното. Очакване от 7-8% е далеч по-постижимо, макар че и за него някои биха казали, че е към горната граница на вероятностите. Мисля, че много колеги ще се съгласят. Особено с оглед на това, че тези пари не е добра идея да бъдат коцентрирани само на един пазар (и актив).
Разбира се, при около 7-8% тези Ђ1000 биха станали едва Ђ50-100 000 след 60 години. Не звучи толкова бомбастично. Но това пак е страшно много като възвръщаемост спрямо обективно нищожна инвестиция. Представете си при пенсиониране просто да имахте Ђ50-100 000 ей така, без да е трябвало вие лично да си помръднете пръста въобще. Ами ако междувременно се добавя и по малко отгоре всяка година? Тогава вече говорим за сериозно натрупване. Това би било невероятно успешна социална политика и стимул за повишаване на финансовата грамотност и дисциплина!
При такива предложения най-голямата опасност е, че ще създадат нереалистични очаквания, които като стане ясно, че е невъзможно да бъдат изпълнени ще се стигне до разочарование и усещане за „измама“ от страна на обществото. И така една иначе смислена идея се проваля, което всъщност е по-голямото разочарование! Затова - по-умерени прогнози, моля.
Друго, което бих коригирал в предложението е идеята средствата да се управляват от специализиран фонд, избран чрез конкурс. В това се крият някои сериозни подводни камъни. Според мен е по-добре да се избере подход, в който средствата автоматично се разпределят към предварително подбран набор от пасивно управлявани борсово-търгувани фондове. А може и само един all-world ETF (борсово търгуван фонд за целия свят) за акции, например, за да е възможно най-лесно и просто.
При такива инициативи колкото по-просто, толкова по-добре от гледна точка минимизиране на риска от неадекватно управление и злоупотреби.
Впрочем, не знам дали от ДБ осъзнават колко тежка (имплицитна) критика отправят към втория стълб на пенсионната ни система с това предложение. Всъщност имплицитно повдигат и темата за крайно спешната необходимост от пенсионна реформа. Но тази тема е много дълга и сложна. Затова може да я оставим за някой друг път.
Като цяло похвална инициатива - всичко, което кара хората дори само да се замислят за дългосрочна финансова грамотност и дисциплина е добро. Това е кауза, която и лично на мен ми е много близка. Още през 2018 от ЕКИП предложихме „Пенсионна реформа за младите“, а от 2020 г. съм и лектор във Finance Academy Bulgaria, където основната ни мисия е да ограмотяваме хората именно по такава тематика. Тези неща са важни и ще стават все по-важни.