Труд

Автор:
Труд news
Печалбата на банките е нараснала с 588% за шест години
Данъкът е антиинфлационна мярка
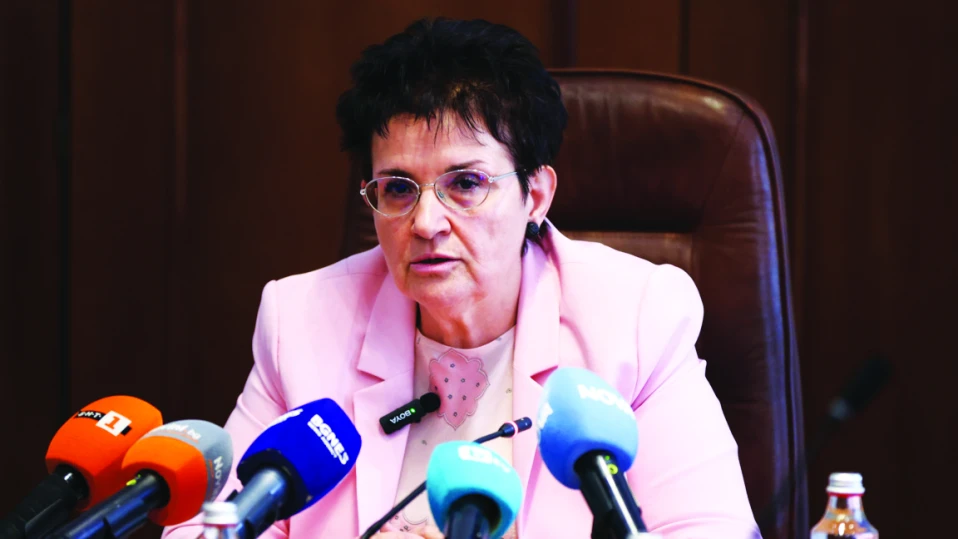
Данък сгради за апартамент в София от 70-80 кв. метра ще бъде увеличен с 15 евро през 2027 г., пресметна зам.-министърът на финансите Людмила Петкова. Тя даде пример със собственото си жилище. При плащаните за него налози около три четвърти е такса „битови отпадъци“, а една четвърт е от данък сгради. „При мен с 15 евро ще се увеличи данъкът върху недвижимите имоти за следващата година“, каза Людмила Петкова.
Тя подчерта, че промените в данъчните оценки няма да доведат до нарастване на таксата за битови отпадъци за общините, при които такса смет се определя на база данъчна оценка. Новите данъчни оценки ще доведат само до повишаване на данък сгради, като увеличението от началото на 2027 г. ще бъде с 30%. „За един апартамент от 70-80 кв. м в София данъкът е около 50-60 евро. 30% увеличение означава още 15 евро годишен данък“, каза зам.-министърът. Данъчните оценки ще бъдат увеличени и от 2028 г. и 2029 г., така че общо за три години ще бъдат вдигнати два пъти.
Людмила Петкова коментира и предложението на Министерство на финансите за въвеждане на данък свръхпечалба от 33% за шест сектора – банки, застрахователи, телекоми, вериги за хранителни стоки, обменни бюра и дружества за бързи кредити. „Това е общоевропейска практика за икономическа солидарност“, каза Петкова и подчерта, че това не е наказание. Тя даде пример с банките, при които ръстът на печалбите за последните шест години е 588%. „Само за две години – 2022-2023 г., 320% ръст на печалбите. Това не са нормални печалби“, заяви зам.-министърът на финансите.
Секторите, които са включени в обхвата на данъка свръхпечалба, формират 60% от свръхпечалбите от всички икономически сектори, подчерта Петкова. По думите й, когато печалбите се инвестират, те водят до икономически растеж, но когато се разпределят като дивиденти в полза на акционери и чуждестранни дружества майки, това не води до икономически растеж в България.
„Икономическата солидарност е бюджетът да бъде подпомогнат – знаете, ние сме в процедура по прекомерен дефицит, освен това определени уязвими групи имат нужда да бъдат подпомогнати, семействата с деца имат нужда да бъдат подпомогнати“, заяви Петкова. Тя определи данъка свръхпечалба като антиинфлационна мярка. „Когато се налага данъкът, се губи икономическият интерес икономическите оператори да повишават цените. Колкото повече ги повишават, толкова по-голям е размерът на данъка, който постъпва в бюджета. С тази мярка, ако си спомняте 2022 г., се нормализираха цените и на енергийните продукти, и на електроенергията“, заяви Петкова.
Колите на ток остават без акциз
Данъчно облекчение през 2027 г. родителите ще могат да ползват и при покупката на книги, обувки и дрехи за детето, каза зам.-министърът на финансите Людмила Петкова. Предвидено е годишният облагаем доход на един от родителите да бъде намаляван с до 2000 евро за едно дете, с 4000 евро за две деца и с до 6000 евро за три и повече деца, похарчени за здравно, образователно и културно развитие на децата.
Условието да бъде използвано облекчението за детско развитие е разходът да бъде доказан с документ. Това ще се налага само при проверка на НАП, а няма задължение документите да бъдат прилагани към годишната данъчна декларация. Преференцията ще важи за деца до 18-годишна възраст, като ще може да се използва и за покупка на стоки за бебета.
След като в сряда Петкова обяви, че ще бъде въведен акциз за автомобили с мощност над 250 kW, в петък тя обясни, че от мярката ще бъдат изключени електрическите автомобили. В момента финансовото министерство прави анализ и за това дали отстъпка да бъде направена и за хибридните автомобили. „Оказва се, че при електрическите автомобили самата мощност не е реалната мощност, тъй като тя се допълва от батерията, така че в момента това анализираме“, каза зам.-министърът на финансите.
Ваучерите за храна ще бъдат облагани с 7%, а данъкът ще бъде за сметка на хората. Така работниците ще получат по-малка сума под формата на ваучери, ако работодателят не увеличи размера им. Максималната сума на ваучерите нараства от 102 евро на 200 евро. Сега за година хората могат да получат ваучери за 1227 евро, а с увеличението и данъка за 2027 г. максимумът е 2232 евро.
Изявление на управителя на БНБ Димитър Радев:

Предложението за допълнително облагане на банковите печалби заслужава по-широк анализ, казва управителя на БНБ Димитър Радев в публикувано от Централната банка изявление, по повод предложените от правителството данъчни промени.
Става дума за увеличение на данъчното облагане на банковата дейност. Определянето му като данък върху „свръхпечалбата“ не променя този факт. Печалбата на една банка е основен вътрешен източник за формиране на капитал. Капиталът определя способността ѝ да поема риск, да предоставя кредит и да абсорбира загуби при неблагоприятно развитие на икономиката. През 2020 г. тази логика беше проверена на практика, като банките приложиха частен мораториум върху плащанията по кредити и бяха отсрочени заеми за над 9 млрд. лв.
Референтният период 2020–2025 г. включва пандемия, необичайно ниски лихви, инфлационен и енергиен шок и последвалата рязка промяна на лихвената среда. По-висока печалба през 2027 г. може да отразява нормална възвръщаемост върху по-голям капитал и поет допълнителен риск.
По-същественият въпрос е какво се случва след въвеждане на данъка. Той се плаща от банките, но икономическата му тежест не остава непременно там. Банките могат да реагират с по-ниски дивиденти. Реакцията обаче може да премине и през цената на кредита, кредитните стандарти и депозитните условия. Тогава част от тежестта се пренася към клиентите.
За домакинството това може да означава по-скъп или по-трудно достъпен кредит; за предприятието – по-висока цена на капитала. Тази цена определя кои инвестиционни проекти ще бъдат реализирани. Допълнителното облагане на банковото посредничество може да оскъпи и използването му. Бюджетният приход може да бъде съпроводен от по-слабо финансиране на частната икономика. Ако вместо това банките ограничат увеличаването на експозициите си към държавен дълг, ефектът може да се прояви в цената на държавното финансиране.
Ако по-високото облагане доведе до по-скъп или по-селективен кредит, ефектът ще се прояви в инвестициите и потреблението. По-ниската икономическа активност означава по-малка база за ДДС, корпоративните данъци, данъците върху доходите и социалноосигурителните приходи.
* Със съкращения