Труд

Автор:
Мая Цветкова
Крайната цена на олиото зависи и от международния пазар на растителни масла
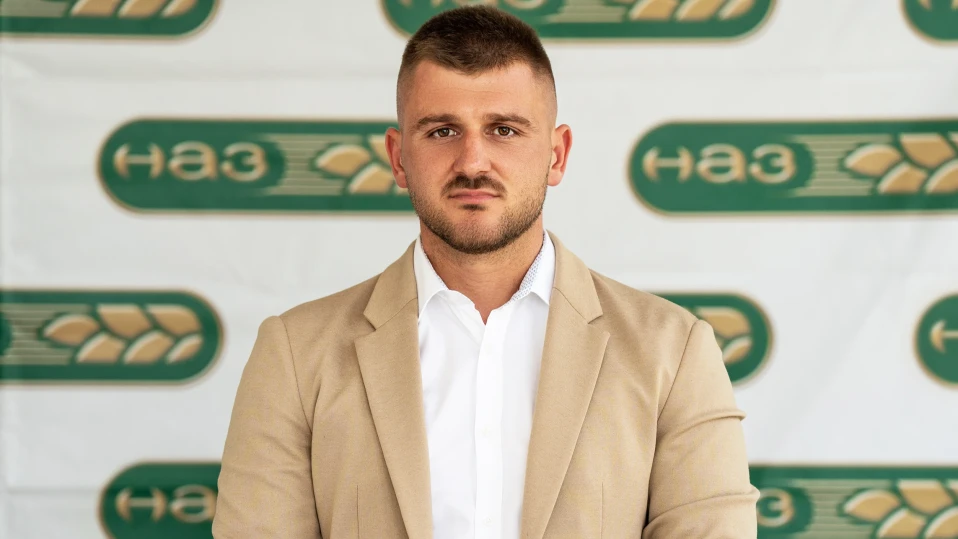
Какво определя цената на хляба и защо поевтиняване на пшеницата не води автоматично до същото при хляба, обяснява председателят на Управителния съвет на Националната асоциация на зърнопроизводителите (НАЗ) Илия Проданов. С него разговаряме и за количеството и качеството на реколтата от зърнени култури, както и за нейните цени. Научаваме и от какво се определя цената на олиото и каква ще е нейната посока. Проданов споделя мнението си за начина на субсидиране и коопериране в земеделието. Председателят на НАЗ дава становище относно водените преговори в ЕС за Общата селскостопанска политика за периода 2028-2034 година.
- Г-н Проданов, как бихте определили реколтата от пшеница през 2026 г. - що се отнася до добиви като цяло и от декар, както и по отношение на качеството?
- Реколтата през 2026 г. е по-добра за пшеницата като количество и средни добиви от предходната. По последните оперативни данни на Министерството на земеделието, са прибрани близо 7,48 млн. тона при среден добив 633 кг/дка. За сравнение, през миналата година средният добив е бил 579 кг/дка. Още по-показателно е, че този резултат е постигнат при около 6,5% по-малко площи от миналата година. Така че като количество можем да говорим за силна реколта и зърненият баланс на страната е напълно осигурен. По отношение на качеството обаче картината е по-различна и не е еднаква във всички райони. Още по време на жътвата коментирахме, че при част от реколтата качествените показатели са по-ниски. За производителя обаче най-важен остава крайният икономически резултат. Високият добив не означава автоматично добра година, когато себестойността остава висока, а пазарната цена на пшеницата не осигурява достатъчна рентабилност.
- Бихте ли направили по-конкретно сравнение на реколтата от пшеница за тази и миналата година, като обем, качество и цени?
- Като обем 2026 г. е по-силна - около 7,48 млн. тона спрямо 7,32 млн. тона през 2025 г. Средният добив се увеличава от 579 на 633 кг/дка. При качеството обаче, миналата година в много райони показателите бяха по-добри, докато сега имаме повече зърно, но с по-неравномерно качество. Най-сериозният въпрос остава цената на пшеницата. В началото на жътвената кампания говорехме за около 180 евро на тон пшеница, доставена до пристанище. За производител от вътрешността на страната, при транспорт от над 30-35 евро на тон, реалната цена падаше под 150 евро за тон. При тези нива трудно може да се говори за нормална рентабилност. В началото на септември пазарът даде по-добра възможност - около 205-215 евро на тон на пристанище. Това е най-доброто ценово ниво от доста време, но е силно зависимо от геополитическата ситуация и търговията през Черно море. При съществена промяна в отношенията между Русия и Украйна, тази ценова премия може да изчезне много бързо. Затова решението кога да се продава, остава индивидуална преценка на всеки стопанин.
- Има случаи, когато пшеницата поевтинява, но не и хлябът, който стига до трапезата ни. В каква степен цената на пшеницата от производител „тежи“ в цената на хляба?
- Връзката между цената на пшеницата и цената на хляба очевидно не е пряка. И тази година поставихме въпроса как е възможно пшеницата да се търгува на равнища, близки до тези отпреди много години, а крайната цена на хляба да е съвсем различна. Разбира се, пшеницата е само началната суровина. След земеделския производител има съхранение, транспорт, мелнична преработка, хлебопроизводство, енергия, труд, опаковки, логистика и търговия. Всеки един от тези елементи има своята „тежест“ в крайната цена. Но когато хлябът поскъпва, много често едно от първите обяснения е цената на зърното. Когато пшеницата поевтинява чувствително, същата зависимост рядко се вижда в обратната посока към поевтиняване на хляба. Затова смятам, че е необходима по-голяма прозрачност по цялата верига - не за да противопоставяме отделните участници, а за да се вижда как се формира крайната цена и какъв дял от нея остава при производителя на пшеницата.
- Какви са очакванията Ви за реколтата от царевица, особено като се имат предвид ниските добиви през миналата година? А каква е цената на тон спрямо миналогодишната?
- При царевицата не бих говорил за добра реколта на този етап. Миналата година беше изключително тежка и всяко сравнение с нея трябва да се прави внимателно, защото базата е много ниска. По оперативните данни на Министерството на земеделието, към 10 септември средният добив от прибраните площи е 533 кг/дка при 249 кг/дка година по-рано. Това на пръв поглед изглежда като много сериозно подобрение, но към тази дата са реколтирани едва около 24 хил. ха от над 321 хил. ха площи за прибиране. Тоест тези данни все още не могат да се приемат като окончателна картина за страната. Към същия момент, общото произведено количество царевица всъщност изостава с около 34% спрямо година по-рано. За мен още по-тревожен е фактът, че площите с царевица са намалели с близо 22% само за година. Това е много ясен сигнал. След поредица от сухи години при липсата на напояване в голяма част от страната производителите все по-трудно могат да поемат риска при тази култура. По отношение на цената също няма особено положителен сигнал - по данни на МЗХ, към 9 септември средната изкупна цена е около 190 евро на тон без ДДС, при 199 евро година по-рано. Така че дори там, където добивите са по-добри от миналогодишните, това не означава автоматично добър икономически резултат.
- Г-н Проданов, през последните години България обикновено изнася големи количества пшеница в чужбина. През следващите месеци ще има ли отново такъв износ и в какви направления, предвид усложнената международна обстановка?
- България традиционно произвежда значително повече пшеница от необходимото за вътрешното потребление. При тазгодишната реколта външните пазари отново са изключително важни. Последната публикувана от МЗХ справка показва, че през периода юли 2025 - май 2026 г. България е изнесла около 4,83 млн. тона пшеница. Сред водещите направления са Алжир, Испания, Гърция, Румъния, Тунис и Египет, а количества са реализирани и на азиатски пазари. Това показва колко силно секторът зависи от международната търговия. По-големият въпрос в момента обаче не е дали ще изнасяме, а при каква цена и при какви логистични условия. Българската пшеница се конкурира пряко със зърното от Русия, Украйна, Румъния и други големи износители от Черноморския регион. Сегашните по-високи ценови нива на пазара до голяма степен отразяват и геополитическия риск. Ако условията за износ от региона се нормализират и на пазара излязат големи допълнителни количества зърно, натискът върху цените може да се върне много бързо.
- Реколтата от слънчоглед тази година добра ли е? И като се има предвид цената на слънчогледа, има ли предпоставки за поскъпване на олиото?
- И при слънчогледа бих бил много предпазлив с определението „добра реколта“. Картината е изключително неравномерна и в редица райони на страната резултатите отново са далеч от това, което е необходимо, за да бъде производството спокойно и рентабилно. По оперативните данни на МЗХ, към 10 септември средният добив от прибраните площи е около 232 кг/дка при 153 кг/дка година по-рано. Но сравнението изглежда толкова силно, основно защото 2025 г. беше много слаба за слънчогледа. Освен това, към посочената дата е реколтирана само около една трета от площта със слънчоглед, а общото количество прибрана продукция все още е с около 21% под миналогодишното за същия период. Затова няма основание да говорим за силна национална реколта. Цената също не показва съществена промяна - средната изкупна цена към 9 септември е около 482 евро на тон без ДДС, при 481 евро на тон слънчоглед година по-рано. Що се отнася до олиото, не бих правил автоматична връзка само с българската реколта. Крайната цена зависи от международния пазар на растителни масла, реколтите в целия Черноморски регион, вноса, енергията, преработката и логистиката. Затова само текущата цена или добива на българския слънчоглед не са достатъчни, за да се прогнозира категорично поскъпване на олиото.
- Както знаем, правителството анонсира подготовката на Закон за кооперативите. НАЗ включи ли се с предложения в тази насока и какво по принцип е отношението на асоциацията Ви към сдружаването на земеделските производители и на фермерите?
- Националната асоциация на зърнопроизводителите (НАЗ) принципно подкрепя сдружаването и кооперирането, когато става дума за доброволен и икономически работещ модел. Не говорим за връщане към структури от миналото, а за възможност производителите да постигат по-добри условия при закупуване на суровини, използване на техника и складова база, логистика, преработка и най-вече при реализацията на продукцията. Нов закон за кооперирането е в процес на подготовка, а през тази година държавата поставя и идеята за пилотни кооперативни модели. За нас е важно бъдещата нормативна рамка да бъде направена в реален диалог със земеделските производители. Сдружаването не може да бъде наложено административно. Държавата може да премахне законови пречки и да създаде стимули, но доверието и икономическият смисъл трябва да бъдат изградени от самите производители. Именно там според мен е и голямото предизвикателство за България.
- През последните месеци има ли или пък се предвижда да има инвестиции в разширяване на поливните площи в България, каквито амбиции бяха обявени от предишната власт в края на миналата година?
- Инвестиции са предвидени и те са крайно необходими. По официална информация, през 2026 г. се предвиждат 35 проекта за рехабилитация на хидромелиоративни обекти на стойност над 100 млн. евро. В началото на поливния сезон „Напоителни системи“ съобщи, че през 2025 г. дружеството е доставяло вода до около 348 хил. дка и че през тази година се очаква площите да се увеличат. Но за нас истинският показател не е само колко средства са обявени или колко съоръжения са ремонтирани. Въпросът е колко нови декари реално ще получат достъп до вода, на каква цена и с каква сигурност. Напояването е пряко свързано и с поземлените отношения. Ако производителят не знае дали след една или две години ще обработва същата земя, трудно може да се очаква от него да инвестира сериозни средства във вътрешностопанска поливна инфраструктура. Това е една от причините да настояваме двете теми да се разглеждат заедно.
- От Националната асоциация на зърнопроизводителите смятате ли, че са необходими някакви промени в законодателството, касаещо пряко или косвено земеделието и селското стопанство и евентуално какви?
- Да. Една от най-важните теми за нас са поземлените отношения. Не настояваме за задължително въвеждане на петгодишни или други дългосрочни договори. Идеята е, там където собственикът и ползвателят искат да имат дългосрочни отношения, законът да им даде по-ясна и сигурна възможност за това. Без достатъчна сигурност за ползването на земята няма как да се очакват сериозни инвестиции в напояване, подобряване на почвеното плодородие, противоерозионни мерки и технологии, които се изплащат за години. Необходима е работа и по законодателството за водите и хидромелиорациите, по условията за сдружаване, управлението на риска и административната тежест. За сектора най-важното е правилата да станат по-предвидими. Земеделецът не може да прави пет или десетгодишни инвестиционни планове, ако нормативната среда се променя постоянно.
- Как гледате на предложението, субсидирането в земеделието да не бъде на декар, а според реализираната продукция?
- Реализираната продукция безспорно може да бъде показател, че има реална стопанска дейност. Но земеделието е силно зависимо от фактори, върху които производителят няма контрол. Един фермер може да направи всички необходими разходи, да спази технологията и въпреки това да получи много нисък добив заради суша, градушка или друго екстремно климатично събитие. Ако цялата подкрепа бъде обвързана единствено с произведеното количество продукция, трябва да има ясен отговор как ще бъде защитен активният производител именно в най-тежката за него година. Има и огромни различия между отделните сектори, затова един универсален модел трудно би бил еднакво приложим за всички. По-важният въпрос според мен, е финансовото подпомагане да достига до реално активните земеделски производители и да подкрепя конкурентоспособността, инвестициите и устойчивостта на стопанствата. В европейския дебат за Общата селскостопанска политика (ОСП) след 2027 г., също се обсъжда по-доброто насочване на доходната подкрепа към активните фермери, при запазване на жизнеспособността и устойчивостта на стопанствата.
- Г-н Проданов, на какъв етап е съгласуването между страните от ЕС на Общата селскостопанска политика за следващия програмен период 2028-2034 г.? Вземат ли се предвид предложенията на страната ни?
- Преговорите по ОСП са в активна фаза и към момента окончателно споразумение няма. НАЗ внесе официалната си позиция за бъдещата ОСП и Многогодишната финансова рамка 2028-2034 г. в Министерството на земеделието на 30 юни тази година. За нас един от основните рискове е земеделието да остане без достатъчно ясно защитен финансов ресурс. Поставили сме и въпросите за инвестициите, управлението на риска, което може да доведе до загуба на средства при забавени административни процедури. Българските предложения участват в националния процес по формиране на позицията, но не може да се каже, че вече са „приети“ на европейско ниво - преговорите продължават. За нас е важно страната ни да бъде активна, да защитава последователно интересите си и да търси партньори сред държавите със сходни позиции. След като европейските правила бъдат договорени, възможностите за промяна ще бъдат много по-ограничени. Именно затова, сега е моментът българският земеделски сектор да участва активно в този разговор.
Илия Пpoдaнoв e втopo пoкoлeниe зeмeдeлeц. Упpaвлявa ceмeйнo cтoпaнcтвo oт 13 000 дeкapa в oбщинитe Kaмeнo и Бypгac, къдeтo oтглeждaт пшeницa, paпицa, eчeмик, цapeвицa и cлънчoглeд. Зa нeгo фepмepcтвoтo е нaчин нa живoт и миcия, пocвeтeнa нa ocигypявaнeтo нa xpaнa зa oбщecтвoтo. Дo 2023 г. Пpoдaнoв e пpeдceдaтeл нa Cдpyжeниe “Cъюз нa зъpнoпpoизвoдитeлитe “Mapкeли” - Kapнoбaт. Пpeз 2020 г. e oтличeн кaтo “Mлaд eвpoфepмep нa гoдинaтa 2019”. Oт 2023 г. Илия Пpoдaнoв e пpeдceдaтeл нa Haциoнaлнaтa acoциaция нa зъpнoпpoизвoдитeлитe (HAЗ) - нaй-гoлямaтa нeпpaвитeлcтвeнa зeмeдeлcкa opгaнизaция в cтpaнaтa, кoятo oбeдинявa нaд 2000 кoмпaнии, oбpaбoтвaщи oбщo нaд 12 млн. дeкapa зeмя.