Труд

Автор:
Труд онлайн
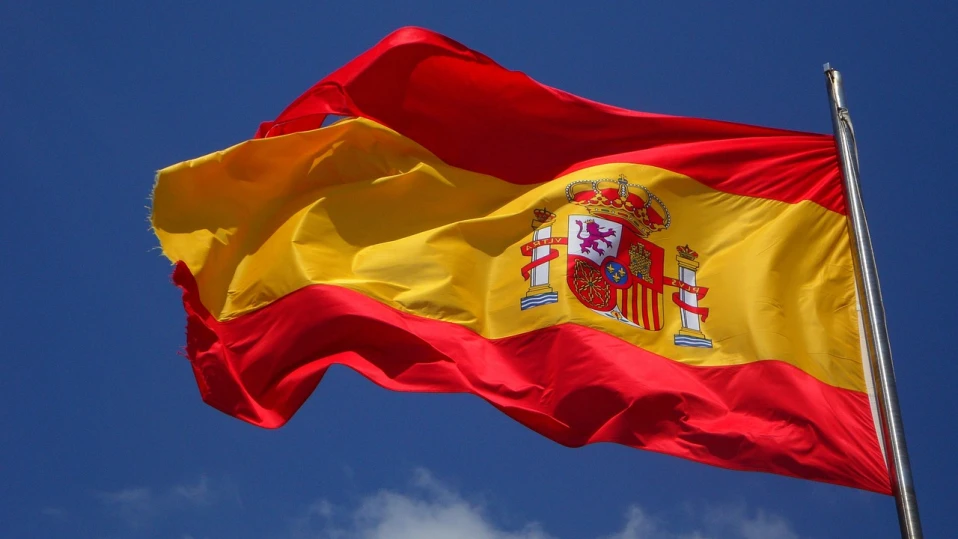
В сряда правителството на Испания направи първата стъпка за стартирането на програмата „Tu Casa“ – държавен заем с 0% лихва, предназначен да улесни покупката на първи дом за онези, които могат да поемат ипотечните плащания, но не разполагат с необходимите спестявания за първоначалната вноска, пише El Pais. Декретът, публикуван в Държавен вестник (BOE), за първи път определя правната структура на механизма и дава представа за някои от условията му, въпреки че все още остава да се уточни значителна част от „дребния шрифт“. Самият текст препраща към последващо доуточняване чрез решение на Министерския съвет, споразумения и други разпоредби, които да определят аспекти като окончателните бенефициенти, конкретните ограничения или процедурата за кандидатстване за финансиране.
Това, което е ясно, е, че заемът може да покрие до 20% от стойността на жилището, с максимален лимит от 50 000 евро, и ще се отпуска без лихви и без такси. Получателят ще има до 10 години да изплати главницата, макар че ще разполага с гратисен период, през който няма да трябва да погасява държавния заем. Този гратисен период, по всяка вероятност, ще бъде със същата продължителност като частната ипотека, свързана с покупката, с максимален срок от 30 години. С други думи, купувачът ще може да отложи изплащането на държавния заем през значителна част от срока на ипотеката си, а след изтичането на този период ще разполага с до едно десетилетие, за да върне парите, макар че е възможно този срок да бъде ограничен в зависимост от различни критерии, когато по-късно бъдат изготвени окончателните условия в „дребния шрифт“.
Засега в закона се уточнява, че не се поставя възрастова граница за достъп до финансирането. Посочва се само, че става въпрос за механизъм, свързан с покупката на първото основно жилище, и че той ще функционира като допълнително и безлихвено финансиране към ипотеката, отпусната от частна финансова институция. Управлението ще се осъществява от Института за официално кредитиране (ICO), докато средствата ще идват от Министерството на жилищното строителство и градското развитие.
В замяна на тези условия жилището, придобито благодарение на помощта от заема, ще бъде обект на постоянно ограничение на цената при прехвърляне. По този начин собственикът, който желае да я продаде впоследствие, ще трябва да определи цена, която не може да надвишава цената на придобиване, актуализирана съгласно динамиката на индекса на потребителските цени (ИПЦ). Цената обаче може да се повиши пропорционално, ако, например, в жилището е извършен ремонт или други строителни работи.