Труд

Автор:
Димитър Чобанов, финансист
Във втората част от прегледа на данъчните промени, които Министерството на финансите предлага за 2027 г., ще разгледам законопроектите за данъка върху добавената стойност (ЗДДС), за акцизите и данъчните складове (ЗАДС) и за местните данъци и такси (ЗМДТ). Общото между тях е, че ставките на основните данъци не се променят. Допълнителните приходи трябва да дойдат от разширяване на данъчната основа, от нов обект на облагане и от по-строг контрол.
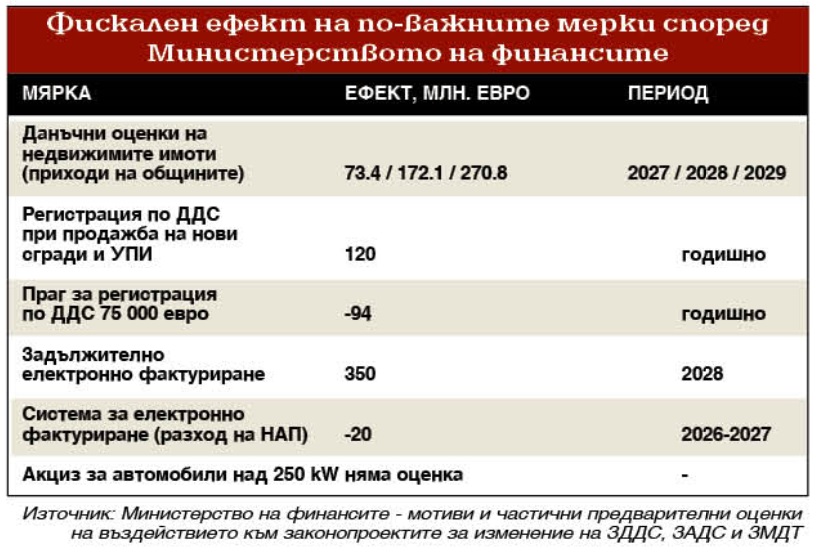
Според оценките на въздействието нетните приходи за консолидирания бюджет през 2027 г. ще бъдат около 100 млн. евро. Те се формират от по-високите данъчни оценки на имотите, от новото основание за регистрация по ДДС при продажба на нови сгради и от загубата заради по-високия праг за регистрация по ДДС. Електронното фактуриране трябва да донесе още 350 млн. евро, но едва през 2028 г. За акциза върху мощните автомобили министерството не дава оценка. Тези мерки сами по себе си не са достатъчни, за да променят бюджетната картина.
Базисната данъчна стойност на сградите не е променяна от 1997 г., а данъчните оценки като цяло - от 2009 г. От 1997 г. насам цените на имотите се увеличиха многократно и оценките отдавна нямат връзка с пазара. Законопроектът предвижда базисните стойности да се увеличат с 30% през 2027 г. и с още по 35% през 2028 и 2029 г. спрямо сегашната база, така че към 2029 г. оценките ще бъдат удвоени.
Повишаването трябваше да бъде направено много отдавна. Поетапното въвеждане цели да се избегне рязко увеличение на данъка, но означава още три години, в които оценката изостава от пазара. Самите мотиви определят мярката като “първа стъпка”, което е признание, че дори удвоената оценка ще остане под пазарната цена.
Данъчната оценка е основа не само за годишния данък върху недвижимите имоти, но и за данъка при придобиване на имущество и за данъка върху наследствата. При покупко-продажба данъкът е регламентирано да се плаща върху по-високата от договорената цена и данъчната оценка. На практика в нотариалните актове често се декларира именно данъчната оценка, а действителната цена е значително по-висока. Така държавата и общините губят приходи, а по-високата оценка само отчасти ще намали тази загуба.
Прогнозното увеличение на приходите на общините е 73.4 млн. евро през 2027 г., 172.1 млн. евро през 2028 г. и 270.8 млн. евро през 2029 г. Повече собствени приходи за общините е стъпка към фискална децентрализация и това е правилната посока. Ако общините покриват по-голяма част от разходите си със собствени приходи, ще се освободи ресурс в бюджета, тъй като по-малка част ще се разпределя чрез субсидии. Само че ставките се определят от общинските съвети, а местните избори са през есента на 2027 г.
Законопроектът изрично неутрализира ефекта върху таксата за битови отпадъци, като данъчната оценка за целите на таксата ще се коригира с нарочен коефициент. Решението е политически удобно, но е пропусната възможност. Данъчните задължения и таксата смет трябваше да бъдат увеличени още от 2027 г. Ако приходите от таксата надвишат разходите за услугата, разликата може да бъде приспадната на собствениците на имоти през следващите години.
Важен проблем е, че размерът на таксата не е обвързан с количеството отпадъци. Собственикът на скъп апартамент, в който никой не живее, плаща повече от многолюдно семейство в евтино жилище. Принципът “замърсителят плаща” изисква таксата да се определя според количеството изхвърлени отпадъци, но преминаването към него беше многократно отлагано. Това няма да се случи и през 2027 г.
Със ЗАДС се въвежда акциз за леките автомобили с мощност от 250 kW (340 к. с.) нагоре. За нов автомобил акцизът е 10 000 евро плюс 10 евро за всеки киловат над прага, а за употребяван - 5 000 евро плюс 8 евро за киловат. Той се плаща преди първата регистрация в България. За нов автомобил с мощност 300 kW акцизът ще бъде 10 500 евро, а допълнително ще се начислят 2 100 евро ДДС.
Заместник-министър на финансите обяви, че електромобилите ще бъдат изключени от облагане, както са изключени и от местния данък, а за хибридите се търси “балансирано решение”. В публикувания проект такова изключение все още няма. Ако то бъде въведено, мярката донякъде може да се оправдае и с екологични съображения. Мотивите обаче са ясни - на първо място е необходимостта от допълнителни бюджетни приходи, а след това справедливостта при облагането на стоки с луксозен характер.
За употребяван автомобил с мощност 300 kW акцизът е 5 400 евро, независимо дали той е на две или на петнадесет години и дали струва 60 000 или 12 000 евро. Годишният данък върху превозните средства в ЗМДТ вече зависи от мощността, така че един и същ признак ще се облага два пъти. Според браншовата организация на автомобилните производители и вносители цената на новите автомобили в този клас ще се увеличи с поне 10 000 евро.
Налице е и правен риск. Акцизът се плаща само при първата регистрация, тоест за внесените от други държави от ЕС употребявани автомобили, докато вече регистрираните в България ще се препродават без него. Съдът на ЕС многократно е приемал, че данъкът за внесен употребяван автомобил не може да надвишава остатъчния данък в стойността на сходен автомобил, който вече е на местния пазар. Еднаква сума за автомобили на различна възраст и стойност трудно ще издържи такава проверка.
Сходна е логиката при домашната ракия. Законопроектът забранява държането на ракия, произведена в регистриран казан за лични нужди, в помещения, свързани със стопанска дейност - хотели, къщи за гости, складове, сервизи. Забранява се и държането є от лица, различни от получателя по акцизния документ и членовете на неговото семейство. Буквално погледнато, бутилка ракия, подарена на съсед или приятел, ще се превърне в нарушение.
Целта отново е фискална. Ракията за лични нужди се облага с намалена наполовина акцизна ставка, а мотивите описват случаи, в които значителни количества от нея се държат в търговски обекти и вероятно се продават. Проблемът е реален, но решението е непропорционално. За българите, и особено за мъжете, ракията и личните автомобили са сред най-чувствителните теми, затова е вероятно правителството да отстъпи и от тези мерки заради обществения натиск.
Прагът за задължителна регистрация по ДДС се увеличава от 51 130 евро (равностойността на 100 000 лв.) на 75 000 евро, при допустим по директивата максимум от 85 000 евро. За физическите лица и микропредприятията това означава по-малка административна тежест - без ежемесечни справки-декларации, дневници и проследяване на данъчния кредит.
От друга страна, по оценка на министерството бюджетът ще губи поне 94 млн. евро годишно от ДДС. Нерегистрираните лица не могат да ползват данъчен кредит за покупките си, освен ако не се регистрират доброволно, което при оборот между 51 130 и 75 000 евро вече ще бъде въпрос на избор. МФ се аргументира и с това, че ниският праг стимулира разделянето на оборотите, за да се избегне регистрацията. По-високият праг обаче не премахва този стимул, а само го премества по-нагоре.
Новото основание за регистрация при сделки с имоти е насочено срещу позната схема. Лица продават една или повече нови сгради, части от тях или урегулирани парцели в рамките на седмица, понякога и за ден, и се регистрират по ДДС едва когато оборотът е натрупан, а те вече нямат какво да продават. Така данък не се начислява. Занапред те ще трябва да подадат заявление за регистрация поне 7 дни преди първата такава продажба. Мярката е правилна, но очакваните 120 млн. евро годишно не са подкрепени с разчет.
Най-съществената промяна е задължителното електронно фактуриране от 1 януари 2028 г. Регистрираните по ДДС лица ще издават фактурите за доставките в страната в структуриран електронен формат по европейския стандарт, а всяка фактура ще минава през национална система на НАП, която ще є дава уникален код. Дневниците за покупки и продажби отпадат, а НАП ще генерира проект на справката-декларация. Това облекчава отчитането и затруднява измамите с фиктивни фактури.
Без структурирана електронна фактура обаче няма да има право на данъчен кредит. Това не е възможност за избор, а задължение, при което рискът се прехвърля и върху получателя - ако доставчикът не е издал фактурата по правилния ред, купувачът губи правото на приспадане. От 1 юли 2028 г. неиздадената електронна фактура ще се наказва с глоба в размер на неначисления данък, но не по-малко от 1 500 евро за фирмите.
Основният въпрос е административната тежест за фирмите, и особено за малките, при въвеждането и поддържането на системата. Те трябва да адаптират счетоводния си софтуер, да го свържат със системата на НАП и да обучат служителите си. По-малките ще могат да издават фактурите директно в системата на агенцията, но без връзка със собственото си счетоводство. В оценката на въздействието разходите на бизнеса не са изчислени, а в графата за рисковете е записано: “Не се предвиждат потенциални рискове”.
Очакваният ефект от 350 млн. евро също буди съмнение. Според Европейската комисия неплатеният ДДС в България през 2023 г. е 781 млн. евро, или 8.6% от потенциалните приходи. Министерството очаква само за една година да събере близо половината от тази сума. Италия, която първа в ЕС въведе задължително електронно фактуриране през 2019 г., е намалила неплатения ДДС от 19.3% до 15% за четири години.
Остава въпросът дали бизнесът ще има достатъчно време. Законът трябва да бъде приет до края на годината, наредбата с техническите изисквания - до шест месеца след обнародването му, а НАП трябва да осигури тестова среда шест месеца преди старта. На практика фирмите ще разполагат с окончателните правила около половин година, а агенцията тепърва трябва да възложи изграждането на системата за 20 млн. евро.
В Полша задължителното електронно фактуриране трябваше да започне в средата на 2024 г., но беше отложено за 2026 г., след като се оказа, че системата няма капацитет да обработва милионите фактури дневно. Там въвеждането е поетапно - първо за големите фирми, а след това за останалите. Подобен подход би намалил риска и у нас.