Труд

Автор:
Стефан Кючуков
В офиси, магазини и ресторанти може да бъдат държани по няколко шишета
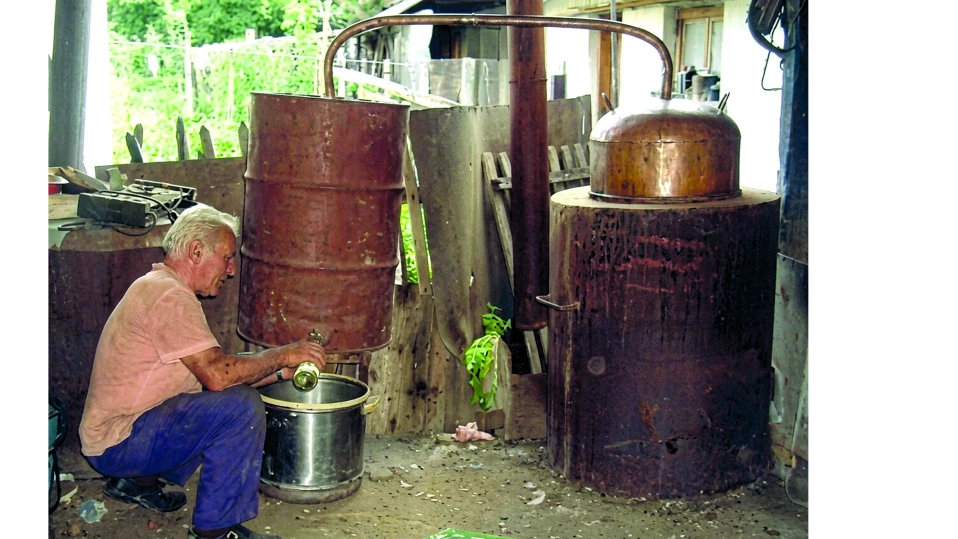
На сватби, в офиси, магазини и заведения ще можем да пием до 30 литра домашна ракия. Това предвиждат промени в Закона за акцизите и данъчните складове, които са внесени в парламента от депутати от ПБ между първо и второ четене на законопроекта.
Предложението на Министерски съвет е да бъде забранено държането, предлагането и продажбата на ракии, произведени в специализирани малки обекти за дестилиране, в места или помещения, свързани с осъществяването на стопанска дейност. Целта беше да бъде прекратена практиката в ресторанти и други заведения да продават домашна ракия, за която акцизът е наполовина от този за ракията в магазина.
Сега депутатите предлагат тази забрана за държане, предлагане и продажба на ракии в помещения за стопанска дейност да не се отнася за количества до 30 литра. Тоест човек спокойно ще може да държи в офиса или в магазина си до 30 литра домашна ракия, без значение дали е направена от него или от негов роднина или приятел.
Предложеният нов текст в закона така е написан, сякаш и забраната за продажба на домашна ракия в търговски обекти няма да важи за количества до 30 литра. Но в Закона за акцизите и данъчните складове специално е посочено, домашната ракия е само за лично и семейно потребление и може да бъде в размер до 30 литра годишно на семейство.
Това ограничение не се променя. Тоест собственикът на ресторанта ще може да седи на една от масите и да пие домашна ракия с роднините си. Ако семейство наеме ресторант за тържество, като сватба или абитуриентски бал, също ще може да внесе домашна ракия, ако количеството е до 30 литра.
Но домашна ракия в ресторантите не може да бъде продавана, защото в сила остава общото изискане тя да бъде само за семейно потребление. Ако в търговско помещение бъде намерена ракия над 30 литра, глобата е двойният размер на акциза, но не по-малко от 1000 евро, а при повторно нарушение - не по-малко от 2000 евро.
Намаляват налога с понижаването на пазарната цена
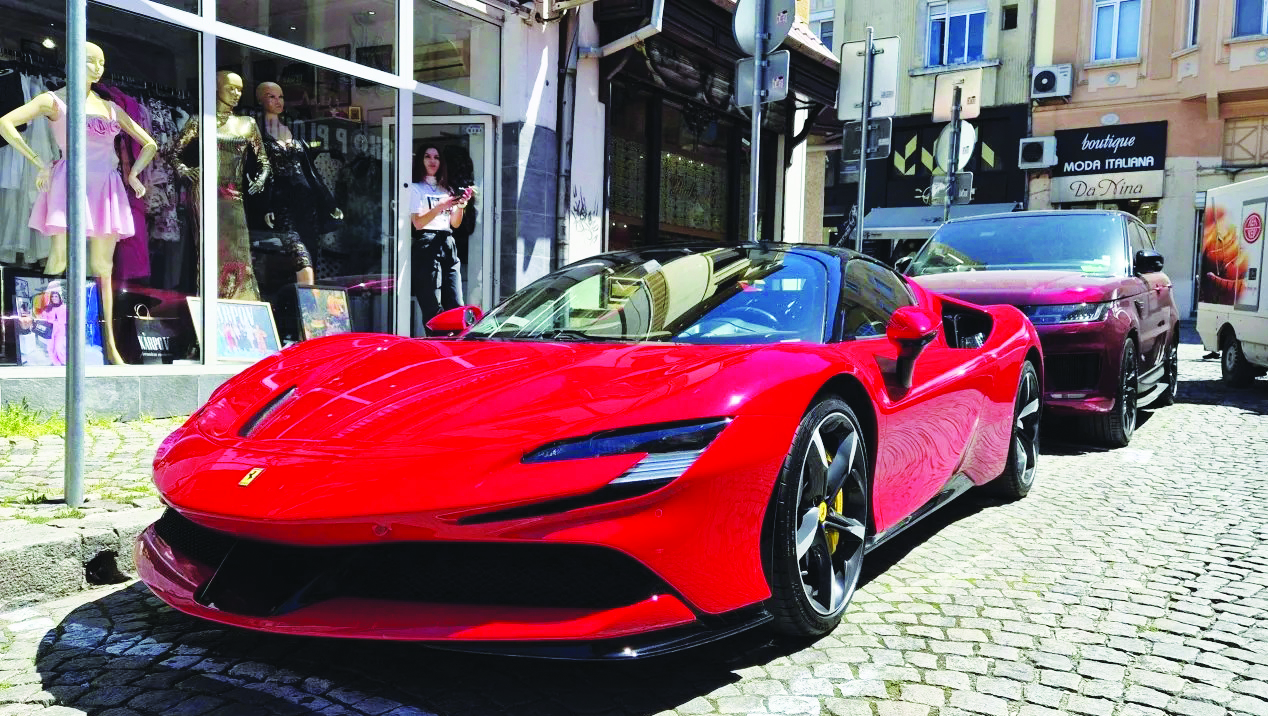
Вече регистриран в страната мощен автомобил с двигател над 250 kW ще бъде обложен с акциз, ако собственикът реши да го продаде. Това предвиждат промени в Закона за акцизите и данъчните складове, предложени от депутати от ПБ преди второ четене на законопроекта.
Предложението на Министерски съвет беше данък да има само при първа регистрация на внасяните в страната нови или употребявани автомобили с максимална полезна мощност на двигателя с вътрешно горене над 250 kW, в които броят на местата за сядане, без мястото на водача, не превишава 8 (осем). Предложените от депутатите промени предвиждат данък да бъде плащан и за вече регистрирани в страната автомобили, ако бъдат продадени.
За мощните автомобили нов внос акцизът ще бъде плащан преди първата им регистрация в страната. А за автомобилите, които вече са регистрирани в България, но акциз не е платен, налогът ще бъде плащан при първото последващо прехвърляне на правото на собственост. След като акцизът бъде платен, автомобилът може отново да бъде продаван, на втори път налогът няма да бъде плащан.
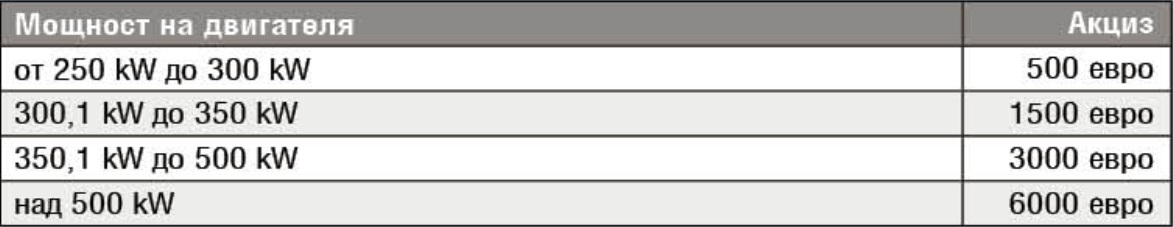
Акцизът за мощните нови автомобили ще бъде определян в зависимост от максималната полезна мощност на двигателя с вътрешно горене, посочена в ЕО сертификата за съответствие или друг официален документ. Например при мощност на двигателя от 250 kW до 300 kW акцизът ще бъде 500 евро, а при мощност от 300,1 kW до 350 kW налогът ще бъде 1500 евро.
Но депутатите от ПБ предлагат съществена промяна, която ще доведе до плащане на по-малък акциза за старите мощни автомобили. Първоначалната идея на Министерство на финансите беше акцизът за нов автомобил ще бъде 10 хил. евро плюс 10 евро за всеки киловат над 250. А за употребявани автомобили идеята беше акцизът да бъде 5000 евро плюс 8 евро за всеки киловат над 250. В промените, предложени от Министерски съвет, акцизът за нови и стари автомобили е един и същ и започва от 500 евро, като стига до 6000 евро за автомобили с двигател над 500 kW.
Сега предложението на депутатите от ПБ предвижда предложеният от Министерски съвет акциз да важи за новите автомобили. А налогът за употребяваните да бъде получаван като акцизът за нова кола бъде умножаван с коефициент, който отчита падането на пазарната цена на автомобила. Този коефициент ще бъде определян като съотношение между текущата пазарна цена (определена в договора за покупко-продажба, в митническата декларация, фактурата за покупка и т. н) към първоначалната пазарна стойност (определена във фактурата за покупка, договор за покупко-продажба, в оценка на независим сертифициран оценител или в други официални документи). Тоест за автомобил, чиято пазарна цена е например наполовина от цената, когато е бил нов, и размерът на акциза ще бъде наполовина.
При въвеждане на територията на страната на мощни автомобили, както и при първа продажба на такъв автомобил, за който още не е платен акциз, ще трябва да бъде подадена декларация с всички необходими документи за определяне на акциза. Ще бъде уредена и възможност за връщане на платен акциз. Ако вносител на автомобили плати акциза, но след това колата бъде изнесена от страната без да бъде регистрирана тук, например я купи чужденец, платеният налог ще бъде връщан.
Описват фактурите в данъчната декларация
Родителите ще могат да намаляват облагаемите си доходи с разходи и за културни дейности. Това предвиждат промени в Закона за данъците върху доходите на физическите лица, които са предложени от депутати от ПБ между първо и второ четене на внесения от Министерски съвет в парламента законопроект. В предложението на Министерски съвет данъчното облекчение за родители важеше само за разходи за спортни, образователни и здравни дейности. Родителите ще могат да намаляват годишния си облагаем доход с до 2000 евро за едно дете, с до 4000 евро за две деца и с до 6000 евро за три и повече деца с разходи за детско развитие. Тъй като данъкът върху доходите е 10%, реално налозите на един от родителите ще може да бъдат намалени с до 200 евро за едно дете, с до 400 евро за две деца и с до 600 евро за три и повече деца.
Депутатите предлагат това облекчение да важи и за дейности в областта на културата и изкуството, включително за кръжоци и художествени занимания. Това означава, че ако детето ходи на танци, свири на музикален инструмент, посещава театрална школа, курс по рисуване или пеене, с разходите родителите ще могат да намаляват облагаемия си доход.
За да бъде ползвано данъчното облекчение, родителите ще трябва да имат документ за платената сума (касова бележка, разписка, банков документ или др.), както и фактура на името на детето, или друг документ, който съдържа името на детето и данни кой е взел парите и за какво точно е платено. Тези документи ще трябва да бъдат описани в приложение към годишната данъчна декларация на родителя и да бъдат съхранявани от родителите. Първоначалното предложение беше документите просто да бъдат пазени от родителите. Но за да може по-лесно да бъдат правени проверки, фактурите ще трябва да бъдат описани в годишната данъчна декларация - кой ги е издал, за каква сума са, и т. н.
Необлагаемата сума става 5280 евро
Да бъдат увеличени данъчните облекчения за работещите хора с 50% над 50% намалена работоспособност, предлагат депутати от ПБ. Сега годишният облагаем доход на тези хора се намалява със 7920 лв., тоест плащат данък от 10% само за доходите над този размер.
Необлагаемата сума за хора с увреждания не е променяна от 2008 г., въпреки че оттогава има съществена промяна на цените на стоките и услугите в страната. Това води до намаляване на реалната стойност на предоставяната чрез данъчния механизъм подкрепа, пише в мотивите на депутатите.
Предложението на народните представители е хората с над 50% намалена работоспособност да намаляват доходите си за 2027 г. с 5280 евро, за 2028 г. с 6660 евро, а за 2029 г. 8100 евро. Така реално в рамките на три годни данъчното облекчение ще бъде удвоено спрямо сегашното ниво от 4049,43 евро (7920 лв.).
Както и досега, данъчното облекчение ще може да бъде ползвано и текущо през годината, като се намалява месечният облагаем доход на хората с увреждания. За 2027 г. месечният облагаем доход ще може да бъде намаляван с 440 евро, през 2028 г. с 555 евро, а през 2029 г. с 675 евро. В момента месечните доходи може да бъдат намалявани с 337,45 евро (660 лв.).