Труд

Автор:
Димитър Чобанов, финансист
Бюджетният дефицит на България е ревизиран от 3.5% на 4% от БВП
Рязката промяна на цените при въвеждането на еврото беше предвидима
Евростат публикува окончателните данни за дефицита и дълга на държавите от ЕС за 2025 г. Дефицитът на България е ревизиран от 3.5% на 4.0% от БВП. Само че изрично са отбелязани резерви относно качеството на подадените от България данни, като държавата е единствената в Европейския съюз с подобна бележка.
Поводът са операции на Агенция „Пътна инфраструктура“. Евростат обсъжда с българските статистически органи как те трябва да бъдат отразени в националните сметки и ще изиска допълнителни данни. В съобщението изрично е записано, че България към момента отчита тези суми като влошаващи дефицита за 2025 г. с 0.6 процентни пункта спрямо БВП. С други думи, годината, към която са отнесени, е избор на българската страна и именно този избор е поставен под въпрос.
Последния път, когато Евростат изрази резерви към българските данни, беше през 2015 г. заради фалита на КТБ. Тогава дефицитът за 2014 г. беше ревизиран от 2.8% на 5.8% от БВП. Сегашният случай е по-малък по размер, но по-неприятен по същество. Не става дума за извънредно събитие, а за отчитането на обичайната дейност на една държавна агенция.
Сравнението с пролетната нотификация показва откъде идва промяната. Дефицитът на централното управление се увеличава с 692 млн. евро, което е точно 0.6 п.п. от БВП. Местните власти отчитат подобрение със 140 млн. евро и общото влошаване е 551 млн. евро. Ревизията нагоре на номиналния БВП частично смекчава ефекта върху съотношението.
По-показателно е друго. Дългът за 2025 г. почти не се променя спрямо пролетта – увеличението е едва 162 млн. евро. Същевременно търговските кредити, тоест неплатените задължения към доставчици и изпълнители, нарастват от 1.6 млрд. евро в края на 2024 г. на 2.3 млрд. евро в края на 2025 г. Сумите на АПИ следователно не са плащания, а задължения, записани по начисляване, без пари да са излезли от бюджета.
Тук е същността на спора. Европейската система от сметки изисква разходите да се отчитат в периода, в който възниква икономическото събитие, а не когато се извършва плащането или когато разходът бъде открит. Ако работите по пътищата са извършени през 2025 г. и е трябвало да бъдат приети и платени през същата година, мястото им е в 2025 г. Ако обаче задължението на държавата възниква едва с приемането им, те принадлежат на годината, в която са приети, тоест на 2026 г.
Затова е важно, че става дума за сертификати, а не за фактури. Според бившия финансов министър от ГЕРБ одитът на Сметната палата установява, че спорните сертификати не са одобрени от управителния съвет на АПИ до края на 2025 г., работите не са приети от възложителя, а фактури не са издадени. Управляващите от своя страна от месеци говорят за „фактури в чекмеджетата“ и за скрити договори. Окончателният одитен доклад все още не е приет, а данните са изпратени към Евростат преди това.
Подобен спор има прецедент. През октомври 2009 г. новото гръцко правителство добави 2.5 млрд. евро болнични задължения към дефицита за 2008 г., тоест към последната година на своите предшественици. В доклада си от януари 2010 г. Европейската комисия определи това като погрешно методологично решение, защото не бяха представени никакви доказателства и обосновка за момента на записване. Принципът е прост: който отнася разход към определена година, трябва да докаже защо.
Двата случая не са еднакви, но резервите на Евростат показват, че въпросът е зададен и не може да бъде решен с политически изявления. Данните за публичните финанси НСИ получава от Министерството на финансите и няма механизъм, с който да гарантира тяхната коректност. Затова недоверието е насочено не толкова към статистиката, колкото към източника на данните.
Отнасянето на разходите към 2025 г. носи очевидна политическа полза на сегашното управление, защото това е последната година на предходното правителство. Ползата обаче не се изчерпва с имиджа. Решението на Съвета на ЕС от юли, с което България влезе в процедура по прекомерен дефицит, определя допустимия растеж на нетните разходи спрямо базата от 2025 г. За 2026 г. той е 4.2%, а според проектобюджетния план, изпратен в Брюксел, растежът ще бъде 9.6%. Всеки разход, преместен от 2026 г. към 2025 г., намалява отклонението от пътя, по който България трябва да се движи.
Има и обратна страна. Ако работите действително са извършени и задълженията съществуват, това потвърждава твърденията на управляващите, че са наследили скрити задължения. Дори в най-благоприятния за предходните управляващи вариант остава фактът, че пътната агенция е допускала извършването на работи, които не са приети, не са фактурирани и за които месеци по-късно никой не може да каже към коя година принадлежат.
Това е показателно за начина, по който се управляват публичните средства.
Ревизията има и друго следствие. Процедурата по прекомерен дефицит беше открита не заради отчетения дефицит за 2025 г., а заради очаквания за 2026 г. Тогава Съветът прие, че превишението през 2025 г. се обяснява с увеличените разходи за отбрана по националната клауза за дерогация. При 4.0% от БВП превишението е 1 п.п. и това обяснение трудно издържа. Ако данните бяха такива още през април, основание за процедурата щеше да бъде отчетеният резултат за 2025 г., а не прогнозата за 2026 г.
Наследеното не отменя критиката към настоящата година. Дефицитът за 2026 г. до голяма степен е резултат от решения, взети по-рано, но правителството пое управлението в началото на май без приет бюджет, а мерките за консолидация започнаха да действат едва от есента. Проектобюджетният план очаква дефицит от 5.0% от БВП през 2026 г., което е повече от отчетения за 2025 г. дори след ревизията.
Нотификацията показва и колко подвеждащ може да бъде касовият резултат. Финансовото министерство отчете касов дефицит от 3.1% от БВП за 2025 г., докато на начислена основа той е 4.0%. Сред корекциите са 359 млн. евро надвнесени от банките авансови вноски за корпоративен данък, които подобриха касовите приходи, но трябва да бъдат върнати. Касовият дефицит лесно се управлява чрез отлагане на плащания и изтегляне на постъпления напред и затова бюджетът трябва да се отчита ежемесечно и на начислена основа.
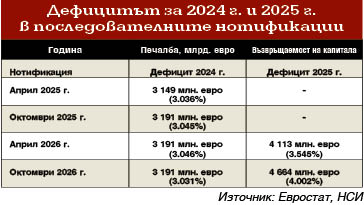
Съмненията към фискалните данни не се отнасят само за 2025 г. По-важна е 2024 г., защото тя беше референтната година за оценката на критериите за номинална конвергенция. Според последната нотификация дефицитът за 2024 г. е 3.03% от БВП и то след ревизия на БВП нагоре. Критерият се приема за изпълнен само благодарение на практиката стойностите да се закръгляват до един знак след десетичната точка.
При пролетната нотификация от 2025 г., на която се основаваше конвергентният доклад, дефицитът беше 3.04%. През октомври 2025 г. той беше увеличен с 82 млн. лв., но едновременно с това беше ревизиран нагоре и БВП. Без ревизията на БВП съотношението щеше да бъде 3.08% и закръглено щеше да стане 3.1%. Днес разстоянието до прага, при който закръгляването дава 3.1%, е около 20 млн. евро – сума, незначителна на фона на бюджетните разходи.
Октомврийската нотификация не променя номиналния дефицит за 2024 г. Одитът на АПИ, възложен от Народното събрание, обаче обхваща периода от 2020 г. насам и изрично включва проверка дали признаването на разходи е отлагано за следващи години. Задълженията към доставчици нарастват и през 2024 г., макар и по-бавно – с 0.3 млрд. евро срещу 0.8 млрд. евро през 2025 г. Ако се окаже, че и тогава работи са били прехвърляни към следващата година, при толкова малко разстояние до прага всяка подобна сума има значение.
Формално фискалният критерий не е самата граница от 3%, а това държавата да не е в процедура по прекомерен дефицит. При 3.1% Комисията можеше да приеме превишението за близко до референтната стойност и временно. Данните за 2025 г. и 2026 г. обаче показват, че то не е било временно.
Подобно развитие има своя исторически аналог. Гърция прие еврото въз основа на данните за 1999 г., но след одита от 2004 г. дефицитът за тази година се оказа над 3% от БВП, отчасти заради промяна в методологията. Нищо не последва, защото механизъм за излизане от еврозоната няма. Последиците бяха за доверието, а през 2010 г. Евростат получи правомощия за проверки на място. България още не е в тази ситуация, но разстоянието до нея се измерва в десетки милиони евро.
По-значима обаче е траекторията. В конвергентния доклад от юни 2025 г. Европейската комисия прогнозираше дефицит от 2.8% от БВП през 2025 г. и същото равнище през 2026 г. Дългът трябваше да достигне 25.1% от БВП през 2025 г. и 27.1% през 2026 г. Вместо това дефицитът за 2025 г. е 4.0%, правителството очаква 5.0% за 2026 г., а дългът е 29.9% в края на 2025 г. и се очаква да достигне 31.1% в края на 2026 г.
Същото се отнася и за критерия за ценова стабилност. Средногодишната инфлация за 12-те месеца до април 2025 г. беше 2.7% при референтна стойност 2.8%, а Комисията очакваше тя да се понижи до 1.8% през 2026 г. Прегледът на широк кръг индикатори „не установява причини за безпокойство“ относно устойчивостта на ценовата стабилност. Според данните на НСИ годишната инфлация през август 2026 г. е 5.1%, а финансовото министерство очаква средногодишна инфлация от 4.8% за 2026 г.
И при двата критерия оценката за устойчивост, която трябваше да отличава трайната конвергенция от моментното изпълнение, се оказа погрешна. Рязката промяна на цените при въвеждането на еврото беше предвидима от опита на предходните присъединили се държави. Предвидимо беше и това, че фискалната дисциплина ще се поддържа само докато трае оценката.
Годината 2025 показва непосредствения ефект от очакваното приемане. Дефицитът се увеличи, а по оценка на МФ разходите за заплати, социални плащания и инвестиции нараснаха без компенсиращи мерки и бе емитиран рекорден нов дълг от 9.6 млрд. евро. Дисциплината продължи точно толкова, колкото беше необходимо за оценката. Това разкрива действителните мотиви на политиците да прокарат приемането въпреки несъгласието на мнозинството от населението, изразено в социологическите проучвания. Точно заради това не беше допуснато и провеждането на референдум.