Труд

Автор:
Димитър Чобанов, финансист
Заложени са мерки за намаляване на дефицита
Проектът на бюджет за 2027 г. е първият, който правителството на Румен Радев изготвя за цяла календарна година. Той е и първият, подготвен изцяло в условията на процедура по прекомерен дефицит, открита от Съвета на Европейския съюз през юли. Процедурата беше задействана при прогноза на Европейската комисия за дефицит от 4.1% от БВП през 2026 г., а сега Министерството на финансите очаква 5.0%. Положението е по-лошо от онова, което беше повод за откриването є.
Бюджетът за 2026 г. беше приет едва в края на юли, когато голяма част от разходите вече бяха направени, и действа само пет месеца. Затова истинската проверка за намеренията на правителството е бюджетът за следващата година. Като член на еврозоната България за първи път изпрати и проект на бюджетен план до Европейската комисия - до 15 октомври, когато изтече и срокът за ефективни действия по процедурата.
Отделна средносрочна бюджетна прогноза тази година няма - актуализираната прогноза за периода 2027-2029 г. служи и като мотиви към законопроекта. В нея са заложени мерки за намаляване на дефицита - административна реформа, спиране за една година на автоматичното увеличение на заплатите в част от публичния сектор, промени в медицинската експертиза и в механизма за лична помощ. За повечето от тях обаче публичната информация все още е недостатъчна, а за 2028 и 2029 г. конкретни мерки не са описани. Приходите и разходите ще разгледам подробно в следващите две статии.
Касовият дефицит по консолидираната фискална програма намалява от очаквани 5.5% от БВП през 2026 г. до 3.5% през 2027 г.
На пръв поглед числата показват сериозно подобрение. Касовият дефицит по консолидираната фискална програма намалява от очаквани 5.5% от БВП през 2026 г. до 3.5% през 2027 г., а дефицитът на сектор “Държавно управление” (на начислена основа), по който се оценява спазването на европейските правила - от 5.0% на 4.2%. Въпреки това нито едно от правилата, които се отнасят до дефицита, не е спазено.
От числовите ограничения в Закона за публичните финанси са изпълнени три. Разходите без европейските средства са 36.7% от БВП при таван от 40%, консолидираният дълг е 33.3% при граница от 60%, а реалният растеж на разходите е отрицателен. Последното обаче се дължи на високата база след реалното им нарастване с 8.1% през 2026 г., а през 2028 г. растежът отново е точно на допустимата граница.
Останалите правила не са изпълнени. Дефицитът на сектор “Държавно управление” остава над 3% от БВП през 2027 и 2028 г. и слиза под този праг едва през 2029 г. Касовият дефицит също надвишава 3% две поредни години - 3.5% и 3.1%, без да са предвидени компенсиращите мерки, които законът изисква в такъв случай. Най-голямо е отклонението при структурния дефицит - 4.2% от БВП при допустими 1%, като не е налице нито едно от условията, при които законът позволява подобно отклонение.
Структурният дефицит показва какъв би бил дефицитът, ако икономиката се развива с потенциалния си темп и ако се изключат временните ефекти от еднократни приходи и разходи. С други думи, той измерва онази част от дисбаланса, която няма да изчезне сама - нито с подобряване на конюнктурата, нито с изтичането на временни мерки. Затова той е най-добрият показател дали консолидацията е действителна.
Според актуализираната прогноза на министерството през 2027 г. еднократните мерки са “минимални” и структурният дефицит съвпада с фактическия. В същия документ обаче данъкът върху свръхпечалбите с очакван ефект от 800 млн. евро изрично е наречен еднократен, а през 2028 г. е отразено отпадането му. Ако бъде изключен, структурният дефицит е около 4.8% от БВП, а подобрението спрямо 2026 г. е едва 0.3 процентни пункта вместо 0.9. Подходът не е последователен - за 2025 г. министерството увеличи оценката за структурния дефицит с 0.5 пункта именно заради еднократни приходи.
Има и втора причина за подценяване. Според оценката икономиката през 2026 г. е съвсем леко над потенциала си, а през 2027 г. - точно на него. Кредитите за домакинствата обаче нарастват с около 20%, инфлацията в края на годината се очаква да достигне 6.1%, а дефицитът по текущата сметка - 6.4% от БВП, което са признаци на прегряване. Ако икономиката всъщност функционира над потенциала, част от приходите са временни и структурният дефицит е още по-висок.
Европейското правило е различно - то ограничава растежа на нетните разходи, т. е. разходите, финансирани с национални средства, без лихвите и намалени с ефекта от новите приходни мерки. Препоръката на Съвета допуска растеж до 4.2% през 2026 г. и до 3.4% през 2027 и 2028 г. Според министерството растежът ще бъде 9.6% тази година и едва 0.7% през следващата, а натрупаното отклонение след отчитане на разходите за отбрана ще се свие до 0.2% от БВП, което е допустимо.
Тази оценка е крехка. В проекта на бюджетен план от средата на октомври растежът на нетните разходи за 2027 г. беше 1.3%, а отклонението - 0.4% от БВП, и за три седмици числата се подобриха, без да са описани нови мерки. Еднократните приходи не намаляват нетните разходи, така че ако Комисията третира данъка върху свръхпечалбите като такъв, отклонението ще нарасне до около 0.8% от БВП. През 2028 г. растежът е точно на тавана, макар че тогава по закон се възстановява автоматичното увеличение на заплатите.
Най-показателно е сравнението с прогнозата от юни, когато беше внесен бюджетът за 2026 г. Тогава за 2027 г. се предвиждаше дефицит на сектор “Държавно управление” от 3.9% от БВП, или около 5.2 млрд. евро. Сега той е 4.2% спрямо значително по-голям БВП - близо 6 млрд. евро. Разходите за 2027 г. са по-високи с 1.6 млрд. евро спрямо юнските разчети, а приходите - само с 0.8 млрд. евро, колкото е очакваният ефект от еднократния данък.
Обяснението е в текущите разходи. През юни се предвиждаше те да нараснат през 2027 г. с 2.7%, а сега растежът им е 5.7%. Разходите за заплати са по-високи с близо 0.6 млрд. евро заради увеличенията в образованието, индексацията и по-високите осигурителни прагове, социалните плащания - с 0.4 млрд. евро, отчасти заради по-високата инфлация, която влиза в индексацията на пенсиите, а здравноосигурителните плащания - с 0.25 млрд. евро. Юнският сценарий с почти замразени текущи разходи беше изоставен, а консолидацията - отложена.
Отчасти подобрението в процентите се дължи на по-големия знаменател. Номиналният БВП за 2027 г. е ревизиран нагоре с 6.7 млрд. евро, а данъчно-осигурителните приходи - само с 0.55 млрд. евро. Касовият дефицит за 2026 г. остава 7.2 млрд. евро, колкото беше и в юни, но вместо 5.7% вече е 5.5% от БВП.
Министерството очаква реален растеж от 3.0% през 2026 г., при 2.6% в юнската прогноза, и забавяне до 2.5% през 2027 г. Данните обаче показват забавяне още тази година - от 2.9% през първото до 2.6% през второто тримесечие, така че прогнозата изисква растеж от около 3.2% през второто полугодие.
По-важният въпрос е какво ще се случи, когато бюджетът престане да тласка икономиката. Разходите на сектор “Държавно управление” намаляват от 43.4% на 40.2% от БВП, а разходите по консолидираната програма се свиват дори в абсолютна стойност - с 0.8 млрд. евро, докато номиналният БВП нараства с 10.8 млрд. евро. Подобно оттегляне на бюджетния импулс има охлаждащ ефект и създава риск растежът - както реалният, така и номиналният - да бъде по-нисък от прогнозирания, а заедно с него и приходите.
Най-ясно това личи при инвестициите. Публичните инвестиции намаляват с 1.3 млрд. евро след приключването на Плана за възстановяване и устойчивост, а общите инвестиции се очаква да намалеят реално само с 0.7%. Това предполага значително нарастване на частните инвестиции, при положение че преките чуждестранни инвестиции остават около 3.7% от БВП, а растежът на кредита за фирми се забавя от 12.7% на 10.5%.
Прогнозата за външната търговия е трудно обяснима. През първото полугодие износът намалява реално с 4.1%, а вносът нараства с 8.5%. За 2027 г. се очаква износът да се ускори до 3.7%, а растежът на вноса да се забави до 3.8% при растеж в ЕС от едва 1.4%. Тъй като износът съдържа значителен дял внос, подобно разминаване изисква обяснение, каквото в документа няма. Към това се добавят затрудненията през Ормузкия проток и фискалните проблеми във Франция.
Пазарът на труда също дава сигнали за обрат. През второто тримесечие броят на заетите намалява с 0.4%, като за първи път от средата на 2023 г. новите работни места в строителството и услугите не компенсират спада в промишлеността и селското стопанство. Министерството признава, че динамиката е “близо до точката на пречупване”. Основен двигател остава вътрешното търсене, подхранвано от кредитната експанзия и от бюджетните дефицити. Растеж, който почива на нарастващата задлъжнялост на домакинствата и на държавата, не може да бъде устойчив.
Средногодишната инфлация за 2026 г. е ревизирана нагоре до 4.8% при 4.3% в юнската прогноза, а за 2027 г. се очаква 4.0% - значително над 2.6%, които Европейската комисия очакваше през пролетта. Високата инфлация и дефлаторът на БВП от 5.7% подкрепят приходите, затова по-бързо забавяне на цените би означавало и по-малко приходи. Въпреки това в документа е разгледан само един алтернативен сценарий - с по-скъпи енергийни суровини, при който бюджетното салдо дори се подобрява. Вариант със забавяне на икономиката липсва.
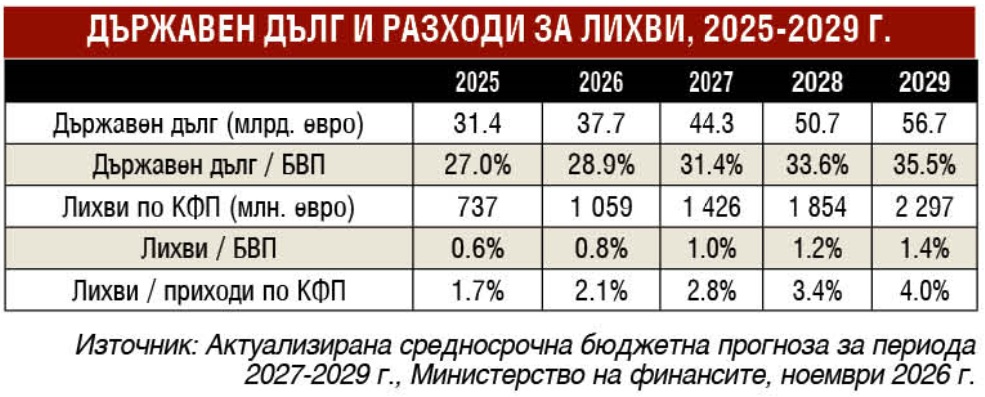
Дългът продължава да нараства бързо - от 31.4 млрд. евро в края на 2025 г. до 37.7 млрд. евро в края на настоящата година и 44.3 млрд. евро в края на 2027 г. при таван в законопроекта от 44.4 млрд. евро. По-ниското съотношение към БВП спрямо юнските разчети отново идва от знаменателя, тъй като в абсолютна стойност дългът за 2027 г. е по-малък само с 0.4 млрд. евро.
Новият дълг за 2027 г. може да достигне 8.6 млрд. евро, от които 2.1 млрд. евро ще отидат за рефинансиране на падежиращи емисии, а таванът на програмата за емитиране на облигации на международните пазари се вдига от 30.8 на 37.8 млрд. евро. Над 80% от дълга ще бъде външен, а след повишаването на лихвите на ЕЦБ през септември финансирането поскъпва. Разходите за лихви нарастват с над една трета през 2027 г., а до 2029 г. ще поглъщат 4% от бюджетните приходи.
В следващата статия ще разгледам приходите в бюджета.