Труд

Автор:
Димитър Чобанов, финансист
В края на септември в обращение има стейбълкойни за 304.9 млрд. долара
Сигурността е най-слабото звено
През първите девет месеца на 2026 г. по блокчейн мрежите са прехвърлени стейбълкойни за 97.9 трлн. долара. Сумата е повече от три пъти по-голяма от брутния вътрешен продукт на Съединените щати и привържениците на тези инструменти я използват като доказателство, че плащанията в света вече се променят. Според данни на аналитичната компания Allium обаче само 482 млрд. дол. от този оборот могат да бъдат определени като плащания, тоест по-малко от половин процент. Останалото са технически прехвърляния между адреси на борси, автоматизирани договори и посредници, при които едни и същи пари се движат многократно, без зад движението да стои покупка, заплата или фактура.
Разликата между двете числа е добра отправна точка за дискусията за стейбълкойните. Те се представят като по-бърз, по-евтин и по-модерен начин за плащане. Правилният въпрос обаче не е дали са по-модерни от банковия превод, а какво печелят потребителите им.
Стейбълкойнът е частна дигитална единица, която обещава да бъде разменяна едно към едно срещу определена валута, най-често срещу американския долар. Срещу всяка издадена единица емитентът декларира, че държи резерви - пари в банки, краткосрочни държавни ценни книжа на САЩ, споразумения за обратно изкупуване. За разлика от биткойна, стейбълкойнът не претендира да бъде нов вид пари. Той е дигитално представяне на съществуващите пари, издадено от частна компания и движещо се извън банковата система.
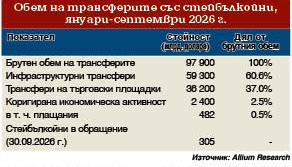
В края на септември в обращение има стейбълкойни за 304.9 млрд. дол. - почти колкото в края на 2025 г., растежът за девет месеца е едва 0.4%. Пазарът е силно концентриран. Двата най-големи емитента, Tether с монетата USDT и Circle с USDC, държат 84.7% от него. За сравнение, паричното предлагане М2 в САЩ е над 23 трлн. дол., тоест всички стейбълкойни в света са около 1.3% от него. Дневният оборот на световния валутен пазар е 9.6 трлн. дол. според Банката за международни разплащания (БМР), което означава, че плащанията със стейбълкойни за девет месеца са около 5% от само един ден валутна търговия.
Обещаните ползи могат да се сведат до четири. Първата е бързината: прехвърлянето става за секунди, денонощно, включително в празнични дни. Втората е цената: таксата за самия трансфер е минимална, а при международни плащания посредниците отпадат. Третата е сигурността и прозрачността - всяка единица е покрита с резерви, а движението е видимо в публичния регистър. Четвъртата е достъпът: всеки клиент с мобилен телефон може да държи долари, независимо в коя държава живее и дали има банкова сметка. Към тях напоследък се добавя и “програмируемостта” - възможността машини и програми с изкуствен интелект да плащат автоматично една на друга.
Бързината на сетълмента в мрежата е реална, но тя има стойност само докато парите остават вътре в системата. Стейбълкойнът е полезен тогава, когато може да бъде превърнат в истински пари - да се плати наем, данък или заплата. Това превръщане минава през същата банкова система, която стейбълкойнът уж избягва. Tether сам посочва, че обработката на заявките за изкупуване отнема “няколко дни”, а при Circle основният план предвижда до два работни дни. Междувременно в еврозоната незабавните преводи в евро се изпълняват за секунди и по правило не могат да струват повече от обикновените, а подобни системи работят и в САЩ.
С таксите картината е подобна. На седем от осемте наблюдавани мрежи прехвърлянето струва под един цент, а на най-скъпата - около 13 цента. Входът и изходът от системата обаче струват значително повече. Пряко изкупуване от Tether е възможно при минимална сума от 100 000 дол., след еднократна такса за проверка от 150 дол. и при такса от 0.1%, но не по-малко от 1 000 дол. При минималната сума това прави 1%. Circle изкупува само от институционални клиенти. Обикновеният потребител може да излезе от системата единствено като продаде стейбълкойна на борса и плати съответния спред и комисиона.
Един от наскоро публикуваните анализи на пазара дава пример за фактура от 100 000 дол., при която услугата със стейбълкойни струва 400 дол., а банковият превод - 250 дол. Предимството в цената съществува там, където банковите преводи са наистина скъпи - при паричните преводи от емигранти към развиващите се страни. Според Световната банка средната цена на такъв превод е 6.36% от сумата. Не е случайно, че най-голямата категория плащания със стейбълкойни са тези между физически лица - 173 млрд. дол. за девет месеца.
Сигурността е най-слабото звено в обещанията. Държателят на стейбълкойн няма гаранция на депозита и няма вземане към централна банка. Той има вземане към частна компания, чиито резерви се удостоверяват от одитор, но не се гарантират от никого. Ако емитентът изпадне в затруднение, държателят е кредитор в несъстоятелност, а не вложител.
Резервите не винаги са толкова безрискови, колкото предполага думата “стабилен”. Към края на юни Tether е имал активи за 187.75 млрд. дол. срещу задължения от 183.64 млрд. дол. Освен държавни ценни книжа резервите му включват злато за 18.84 млрд. дол., биткойн за 5.8 млрд. дол. и обезпечени заеми за 13.45 млрд. дол. Излишъкът на резервите над задълженията е 4.11 млрд. дол., около 2.2% от задълженията, и се е свил наполовина само за едно тримесечие заради поевтиняването на златото и биткойна. За сравнение, препоръчителният буфер при валутните бордове е между 5% и 10% от паричните задължения, тоест резервите на най-големия емитент не са достатъчно защитени от колебанията в цените на активите.
Историята показва, че паритетът може да бъде нарушен и при най-консервативните емитенти. През март 2023 г., когато фалира Silicon Valley Bank, се оказа, че 3.3 млрд. дол. от около 40 млрд. дол. резерви на Circle са блокирани в нея. Цената на USDC падна до 0.88 дол., докато американските власти не гарантираха всички депозити в банката.
Публичният регистър е прозрачен, но това не прави системата по-чиста. Според Chainalysis през 2025 г. към незаконни адреси са постъпили поне 154 млрд. дол. в криптоактиви, като 84% от тях са били в стейбълкойни. От друга страна, емитентите могат да замразяват адреси. На практика стейбълкойнът е по-централизиран от банковия превод, защото над него стои една компания, а не система с правила за защита на клиента.
Достъпът остава единственото реално предимство. За жител на държава с висока инфлация, контрол върху капитала или ненадеждни банки, дигиталният долар в телефона е по-добър от местната валута. Плащанията са концентрирани точно там: USDT е 84.2% от стойността на плащанията, а около две трети от тях минават през една-единствена евтина мрежа, популярна в развиващите се страни. БМР в последния си годишен доклад предупреждава именно за “доларизация чрез стейбълкойни”, която подкопава паричния суверенитет на тези държави.
Важно е обаче да се види спрямо какво е ползата. Стейбълкойнът е по-добър от слабата местна валута, но не и от самия долар. Той не дава на потребителя нещо, което доларът не дава - дава му достъп до долара там, където този достъп е ограничен. С други думи, ползата идва от слабостта на местните институции, а не от предимствата на технологията.
Програмируемостта засега е повече обещание, отколкото пазар. През третото тримесечие на 2026 г. автоматизираните плащания между програмни агенти са били 68.3 млн. на брой, но общата им стойност е едва 3.7 млн. дол., средно около пет цента на плащане. Харченето с карти, свързани със стейбълкойни, е 3.9 млрд. дол. за девет месеца, при това повечето от тази сума е оценка въз основа на данни за сетълмента, а не на наблюдавани покупки.
Кой тогава печели със сигурност? Емитентите. Държателят на стейбълкойн не получава лихва - американският закон за стейбълкойните изрично забранява на емитента да плаща доходност. Емитентът обаче влага резервите в държавни ценни книжа и получава лихва. Така държателят на практика дава безлихвен заем на частна компания, а сеньоражът, който при банкнотите принадлежи на централната банка, отива при частен собственик.
Това е инвестиционен бизнес, а не платежна революция, и печалбата му зависи изцяло от пазарните лихви.
Остава въпросът за дисциплината, който има два аспекта. На микрониво изискването всяка издадена единица да бъде покрита с резерви наподобява валутния борд: емитентът не може да създава пари без покритие, а ако резервите са реални и ликвидни, обещанието за размяна е изпълнимо. В този смисъл стейбълкойнът с пълно покритие е по-дисциплиниран от банката с частичен резерв.
На макрониво обаче ефектът е обратен. Валутният борд не беше само парично правило - той правеше невъзможно финансирането на държавата от централната банка и налагаше фискална дисциплина отвън. Американският закон прави обратното: задължава резервите да бъдат в пари, депозити и държавни ценни книжа на САЩ с остатъчен срок до 93 дни. Всеки нов дигитален долар е ново търсене на краткосрочен американски държавен дълг.
Мащабът вече не е пренебрежим. Според анализ на Бундесбанк от април 2026 г. Tether и Circle държат заедно около 166 млрд. дол. в краткосрочни съкровищни бонове - около 2.6% от тези в обращение, колкото средно голям чуждестранен държател като Норвегия. Американският министър на финансите открито определя стейбълкойните като следващия голям купувач на държавни ценни книжа и очаква пазарът им да надхвърли 2 трлн. дол.
Това е пример за смяна на пределния купувач на държавен дълг. След като централните банки намалиха балансите си, мястото им заемат паричните фондове, които вече държат около 40% от краткосрочните съкровищни бонове, а сега и стейбълкойните. Купувач, който по закон е длъжен да купува, не налага пазарна дисциплина - той я отслабва. Колкото повече расте пазарът, толкова по-евтино и по-лесно се финансира дефицитът, без да се налага бюджетът да бъде коригиран.
Европейският съюз избра различен път. Най-големият стейбълкойн, USDT, няма разрешение по европейския регламент за пазарите на криптоактиви, а европейският надзорен орган наскоро призова лицензираните платформи да прекратят услугите с неразрешени стейбълкойни най-късно до началото на 2027 г.