Труд

Автор:
Труд news
За период от 22 години натрупаната инфлация е 152,5%, а доходността от управление на парите е значително по-малка
Намалява покупателната способност
Високата инфлация изяжда парите за втора пенсия, въпреки добрите резултати от управление на средствата на осигурените, показват изчисления на “Труд news” на база данни на Комисията за финансов надзор (КФН). Спестените пари за старини на хората реално губят покупателна способност. Ако човек преди няколко години е заделил например 50 лв. за втора пенсия от универсален пенсионен фонд, сега с парите може да купи по-малко неща, въпреки увеличението на сумата в резултат от управлението є от частния фонд.
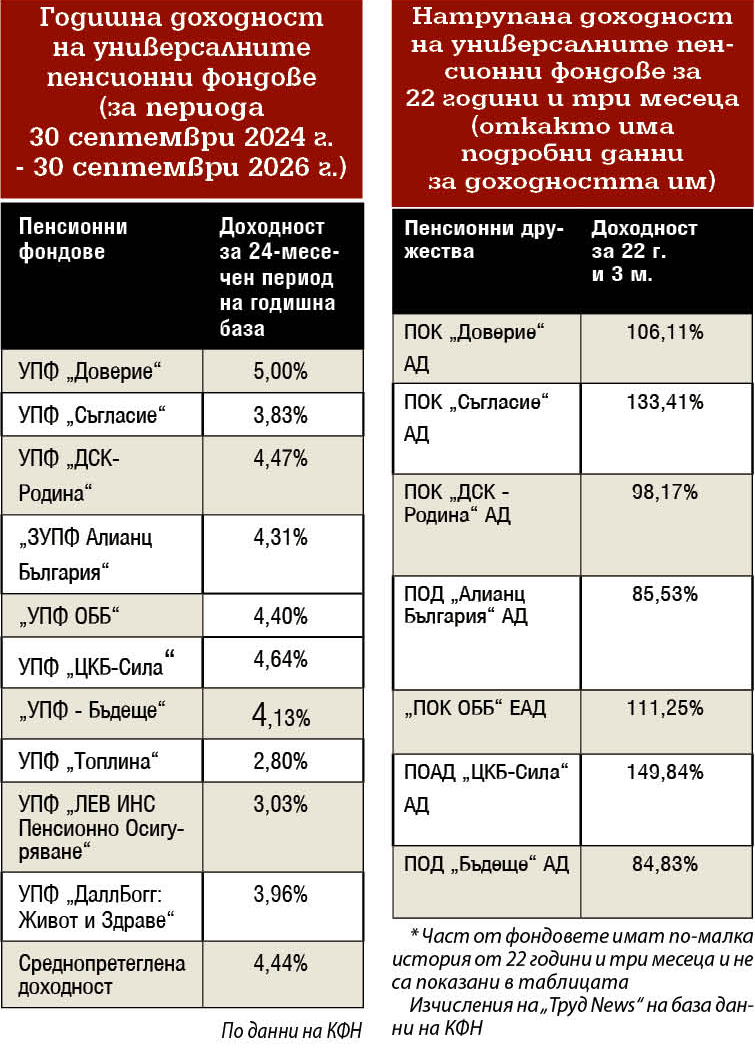
За последните две години частните универсални пенсионни фондове, в които са осигурени работещите хора, родени след края на 1959 г., постигат много добра доходност. Според официални данни та КФН годишната доходност за периода от септември 2024 г. до септември 2026 г. е в границите от 2,8% до 5% за различните фондове. А средната постигната доходност, след отчитане на взиманите такси, е 4,44%. Това е много добър резултат на фона на нулевите лихви по депозитите на граждани в редица банки в страната.
Но инфлацията е по-голяма. Според официалните данни на НСИ годишната инфлация към края на септември 2026 г. е 5,7%, а годишната инфлация към края на септември 2025 г. е 5,6 на сто. Тоест две поредни години средната доходност на универсалните пенсионни фондове е 4,4%, а в същото време официалната инфлация е 5,6-5,7 на сто. Тъй като инфлацията и доходността на фондовете се изчисляват с натрупване, общо за период от две години универсалните пенсионни фондове имат средна доходност от близо 9%. В същото време натрупаната инфлация е 11,6%, показват официалните данни на НСИ. Важно е да бъде подчертано, че доходността на нито един от универсалните пенсионни фондове за последните две години не е по-голяма от инфлацията.
За дълъг период от време ситуацията става още по-негативна за осигурените граждани. Официални данни за натрупаната доходност на пенсионните фондове публикуват от средата на 2004 г. Оттогава вече са минали 22 години и три месеца. Това е достатъчно дълъг период от време, за да покаже резултатите от дейността на частните фондове. Натрупаната инфлация за 22 години и три месеца е 152,5%, показват данните на НСИ. За същия период от време доходността от управление на парите на осигурените в универсалните пенсионни фондове е в границите от 84,83% до 149,84% за различните дружества. Дори и най-добре представилият се универсален фонд не може да достигне инфлацията.
Премиерът Румен Радев отхвърли твърденията
Става въпрос за 1 млрд. евро
Несъстоятелни са истериите, че правителството ще краде от пенсиите на българските граждани чрез втория пенсионен стълб, заяви премиерът Румен Радев.
Премиерът Румен Радев отхвърли твърденията, че правителството възнамерява да пренасочи част от вноските за втора пенсия към държавното обществено осигуряване. Във вторник в медии излезе информация, че правителството има идея от 2027 г. половината от вноските за втора пенсия ще влизат в бюджета на НОИ. Сега вноската за втора пенсия е 5%. Тоест идеята е вноската за втора пенсия да стане 2,5%, а вноската за държавна пенсия да нарасне с 2,5%
“Несъстоятелни са истериите, че правителството ще краде от пенсиите на българските граждани чрез втория пенсионен стълб. Време е някои политици да осъзнаят, че предизборната кампания приключи, а с нея е редно да приключат и манипулациите”, заяви в сряда премиерът Румен Радев преди заседанието на Министерски съвет.
Министърът на труда и социалната политика Наталия Ефремова участва във форума “Европа е с мен”, но също отхвърли възможността част от вноските за втора пенсия да бъдат пренасочени към държавното обществено осигуряване. “Разговори по отношение на това да се пренасочи част от вноската от втория стълб към държавното обществено осигуряване не се водят. Недостигът в бюджета се компенсира с приходни мерки, с повече контрол. Това са способите, с които ние разполагаме”, заяви министърът.
Всъщност, идеята вноските за втора пенсия да бъдат намалени има много положителни страни. Ако половината вноски за втора пенсия бъдат прехвърлени в НОИ, ефектът ще бъде, че в частните пенсионни фондове в рамките на година няма да влязат около 1 млрд. евро, а тези пари ще бъдат използвани за изплащане на държавните пенсии. Но всъщност промяната би имала положителен ефект за голяма част от хората. Причината за това е, че след като вноската за втора пенсия бъде намалена, и държавната пенсия ще трябва да бъде намалявана по-малко за хората, които получават втора пенсия. Реалният ефект от това би бил повишаване на държавните пенсии. Тъй като през последните години индексират държавните пенсии повече от доходността от управление на парите в частните универсални пенсионни фондове, положителният ефект от увеличението на държавната пенсия и намаляването на пенсията от частен фонд ще нараства през годините.
Същевременно, ако вноската в частните универсални пенсионни фондове бъде намалена от сегашните 5% на 2,5%, тези фондове ще продължат да съществуват, ще взимат пари за такси от осигурените и ще продължат да се опитват да реализират по-висока доходност. Но поне през последните 22 години и три месеца не са успели да постигнат доходност, по-висока от инфлацията.
Дават по-малки суми от държавната хазна, ако взимате втора пенсия
Намаляват държавната пенсия на хората, които получават втора пенсия от частен фонд.
Държавните пенсии нарастват повече от постигнатата доходност от управление на парите за втора пенсия през последните години. От 1 юли 2025 г. пенсиите от държавното обществено осигуряване бяха увеличени с 8,6%, а от 1 юли 2026 г. бяха повишени с още 7,8%. А средната годишна доходност на универсалните пенсионни фондове за последните две години е 4,44%.
В България традиционно пенсиите се увеличават всяка годна по швейцарското правило - с 50% от инфлацията и с 50% от ръста на средния осигурителен доход за предходната година. В добри за икономиката на страната ни периоди, когато доходите нарастват повече от инфлацията, пенсиите също нарастват повече от инфлацията. В периоди на криза и висока инфлация с по-малко нарастване на доходите, увеличението на пенсиите е по-малко от инфлацията. Но за дълъг период от време кризите с висока инфлация са по-малко от годините с по-голямо покачване на доходите.
Оказва се, че ако сега човек се пенсионира и взима държавна пенсия и пенсия от частен фонд, държавната му пенсия ще бъде индексирана всяка година с по-голям процент от увеличението, което ще получи на втората пенсия в резултат на управление на парите от частния фонд.
Втората пенсия всъщност не е допълнителна към държавната, а замества част от нея. Причината за това е, че държавната пенсия се намалява за хората, които получават и втора пенсия от частен фонд. Ако човек се пенсионира през настоящата година, държавната му пенсия ще бъде намалена с около 11% за това, че част от осигуровките му са влизали в частен фонд. Например, ако държавната му пенсия би трябвало да бъде 500 евро на база трудовия стаж и осигурителния му доход, заради това че взима пари от частен фонд ще бъде намалена с около 55 евро. Много хора, които вече са се пенсионирали, алармират, че сумите, които получават от частния фонд не могат за компенсират намалението на държавната пенсия. Затова много хора не чакат да излязат в пенсия, за да разберат, че получаването на две пенсии е по-малко от взимането само на една държавна пенсия и се отказват от частния си фонд, като прехвърлят парите си в НОИ.