Труд

Автор:
Димитрина Захаринова
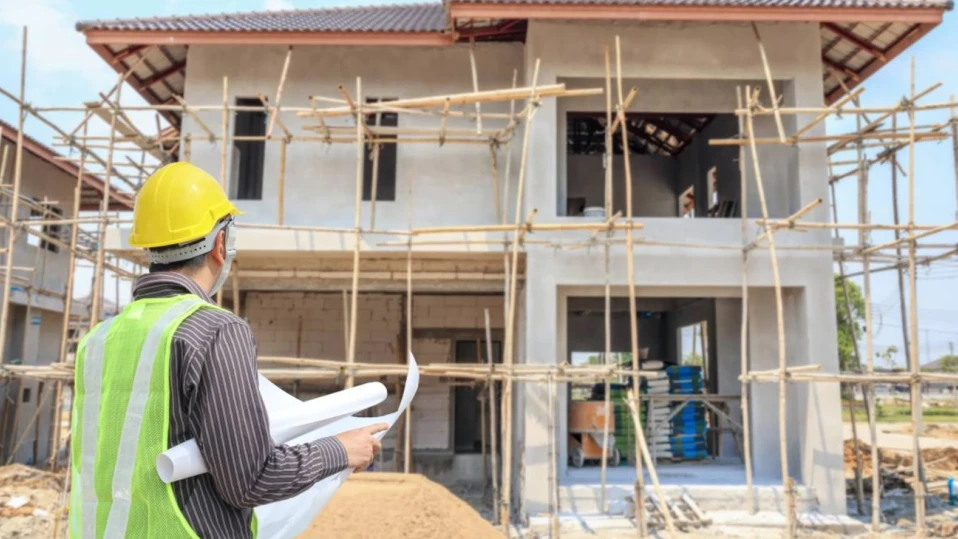
Много фирми строят къщи с цел продажбата им, като купуват материали още преди да бъдат регистрирани по ДДС. Затова в рубриката на “Труд news” “Данъчна консултация” представяме позицията на НАП за това имат ли право на данъчен кредит по ДДС. Допълнително разглеждаме правилата за връщане на здравни вноски на българи, които живеят в дружа държава от ЕС.
I Строителство на къщи
Българска фирма започва строителство на къщи, които след изграждането им ще продава като облагаеми доставки. При започване на строителството фирмата не е регистрирана по ДДС. Купени са строителни материали и строителството е започнало преди регистрацията по ДДС. Купен е бетон, арматура, получени са доставки на услуги за изработване на проекти, както и консултации и други активи, които са пряко свързани с построяването на къщите. Всички тези доставки са отразени в сметка “Разходи за придобиване на ДМА” и в баланса стоят като активи в процес на изграждане. След като бъдат получени необходимите документи и къщите са годни за продаване, ще бъдат осчетоводени като наличен актив. След 6 месеца фирмата се регистрира по ДДС, тъй като получава аванси от клиенти за продажба на къщите, които още не са построени. Поставен е въпросът: Ще има ли фирмата право на приспадане на данъчен кредит след регистрацията є по ЗДДС за вложени строителни материали и за получени консултантски и проектантски услуги?
Съгласно чл.69, ал.1, т.1 от Закона за ДДС, когато стоките и услугите се използват за целите на извършваните от регистрираното лице облагаеми доставки, лицето има право да приспадне данъка за стоките или услугите, които доставчикът - регистрирано по ЗДДС лице, му е доставил или предстои да му достави.
За да е налице право на приспадане на данъчен кредит за получените стоки и услуги, същите трябва да бъдат използвани за извършване на облагаеми доставки по смисъла на чл.12 от ЗДДС.
В ЗДДС има възможност да се упражни право на данъчен кредит от нерегистрирано по закона лице за налични активи към датата на регистрацията му по закона, които лицето впоследствие ще използва за своята икономическа дейност вече като регистрирано за целите на ДДС лице, т. е. ще използва за последващи облагаеми доставки.
Съгласно чл.74, ал.1 от ЗДДС регистрирано лице по чл.96 и чл.100, ал.1 има право на приспадане на данъчен кредит за купените или придобитите по друг начин или внесените активи по смисъла на Закона за счетоводството преди датата на регистрацията му по този закон, които са налични към датата на регистрацията. Правото по ал.1 възниква само за наличните активи към датата на регистрация, за които са налице едновременно следните условия: налице са изискванията на чл. 69 и 71; доставчикът е регистрирано по закона лице към датата на издаване на данъчния документ и доставката е била облагаема към тази дата; активите са придобити от лицето до 5 години, а за недвижими имоти - до 20 години, преди датата на регистрация по този закон.
Условията за упражняване на правото на данъчен кредит по горецитирания ред се съдържат в чл.75, ал.1 от ЗДДС, която гласи, че правото на приспадане на данъчен кредит по чл.74 възниква на датата на регистрация по този закон. Правото на приспадане на данъчен кредит по ал.1 се упражнява през данъчния период, през който е възникнало, или в един от следващите дванадесет данъчни периода, като съответните документи по чл.71 от закона се отразяват в дневника за покупките със съответстващите на наличните активи данъчна основа и данък.
Следва да се има предвид, че правото на приспадане на данъчен кредит по реда на чл.74, ал.1 от закона се отнася само за налични активи (стоки или услуги) към датата на регистрацията, които формират себестойност по смисъла на ЗСч. и дружеството следва да осъществява с получените стоки или услуги облагаеми доставки. Следователно, в случай че строителните материали, които дружеството е купило преди регистрацията си по закона, са елемент, формиращ себестойността на строителния продукт, който ще бъде предмет на продажба (облагаема доставка), която ще бъде извършена след регистрацията по ЗДДС, за дружеството ще е налице право на приспадане на данъчен кредит по реда на чл.74 от ЗДДС.
Аналогичното важи и по отношение на консултантските и проектантски услуги, получени преди регистрацията на дружеството по чл.96 от ЗДДС. Ако същите формират себестойност като актив (в случая дълготраен актив) по смисъла на ЗСч. на строителния продукт, който ще бъде предмет на продажба (облагаема доставка), която ще бъде извършена след регистрацията по ЗДДС, за дружеството ще е налице право на приспадане на данъчен кредит по реда на чл.74 от ЗДДС.
II Българин в Ирландия
От три години българин живее и работи в Ирландия (държава от ЕС). През този период плаща здравни вноски и в България. Поставен е въпросът: Какъв документ да представи в НАП за да му бъде възстановена сумата, която е платил за здравни осигуровки в България?
Кръгът на лицата, подлежащи на задължително здравно осигуряване в България, е определен в Закона за здравното осигуряване (ЗЗО). Съгласно чл.33, ал.2 от закона лицата, които съгласно правилата за координация на системите за социална сигурност подлежат на здравно осигуряване в друга държава членка, не са задължително осигурени в България.
Като държава членка на ЕС България прилага правилата за координация на системите за социална сигурност. Тези правила са въведени с Регламент (ЕО) №883/2004 на Европейския парламент и на Съвета от 29 април 2004 г. за координация на системите за социална сигурност и Регламент (ЕО) №987/2009 на Европейския парламент и на Съвета от 16 септември 2009 г. за установяване на процедурата за прилагане на Регламент (ЕО) №883/2004. Регламентите се прилагат пряко и с приоритет в случаи на противоречие с националното законодателство на държавите членки на ЕС.
Определяне на приложимото законодателство е един от основните принципи, установени с Регламент (ЕО) №883/2004. Според този принцип лицата, за които се прилага регламентът, са подчинени на законодателството на само една държава членка. Ако за българина, съгласно правилата за координация на системите за социална сигурност, е приложимо законодателството на друга държава членка (в случая Ирландия), той не попада в кръга на задължително осигурените и не следва да внася здравни вноски в България (чл.33, ал.2 от ЗЗО).
Обстоятелството, че за определен период дадено лице е подчинено на законодателството на друга държава членка и попада в обхвата на чл.33, ал.2 от ЗЗО, се удостоверява с представяне в НАП на формуляр, издаден съгласно правилата за координация на системите за социална сигурност (напр. Е 101, ЕЗОК, Е 104, Е 106 и др. или аналогичните документи по Регламент (ЕО) №883/2004) или друг документ/удостоверение, издаден от компетентна институция на държава членка, в който изрично е посочен конкретен период на задължително осигуряване в съответната държава членка.
Когато представеният документ е различен от гореизброените преносими документи, структурирани електронни документи или типови формуляри и е на чужд език, съгласно чл.55, ал.1 от Данъчно-осигурителния процесуален кодекс (ДОПК) той следва да бъде придружен с превод на български език, извършен от заклет преводач.
В случай че документите, представени от човека, отговарят на посочените изисквания, те могат да послужат като оправдателни документи с оглед коригиране на здравния му статус и недължимо платените суми за задължителни осигуровки ще подлежат на прихващане или възстановяване по реда на чл.128-129 от ДОПК.
Димитрина Захаринова е управляващ съдружник в одиторско дружество “Захаринова Нексиа” ООД (www.nexiazaharinova.com). Дружеството е част от 9-та в света международна одиторска мрежа Nexia international. Преподавател е във Висшето училище за застраховане и финанси в гр. София. Била е Директор на Националната агенция за приходите град София, съветник в ДАНС, както и директор на дирекция в Агенцията за държавна финансова инспекция. Регистриран одитор и данъчен консултант. Има двама сина, внук и четири внучки.